

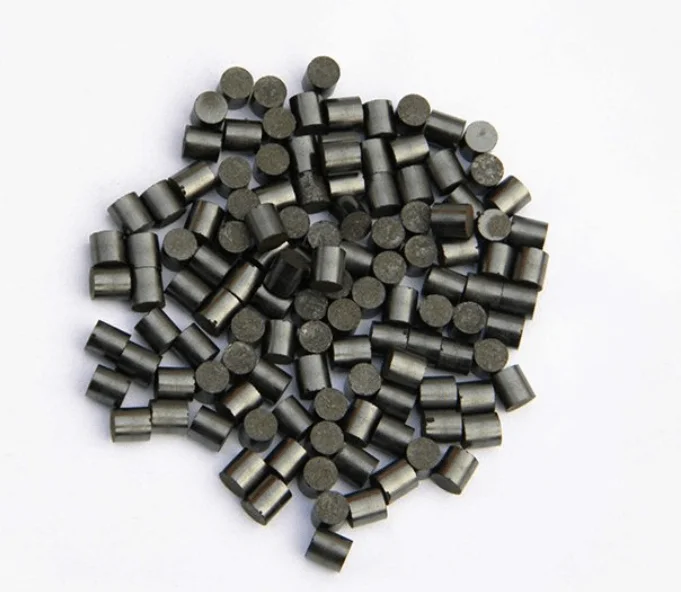
水素社会を支える縁の下の力持ち「低温シフト触媒」
水素エネルギーやアンモニア製造など、現代社会に不可欠な産業を支える重要な技術の一つに「低温シフト触媒」があります。この触媒は、製造プロセスで発生する一酸化炭素(CO)と水蒸気から、二酸化炭素(CO2)と水素(H2)を作り出す「水性ガスシフト反応」という化学反応を低温で効率的に促進する特別な材料です。
具体的には、酸化銅、酸化亜鉛、アルミナなどを主成分とし、錠剤や円柱状のペレットとして使用されます。低温シフト触媒の「すごさ」は、比較的低い温度で高い反応性を示すこと、そして長期間安定して使えること、さらに機械的な強度が高く、微量の不純物(硫黄や塩素)にも耐性がある点にあります。また、望ましくない副産物であるメタノールの生成を抑える性能も求められます。

低温シフト触媒市場の成長と未来
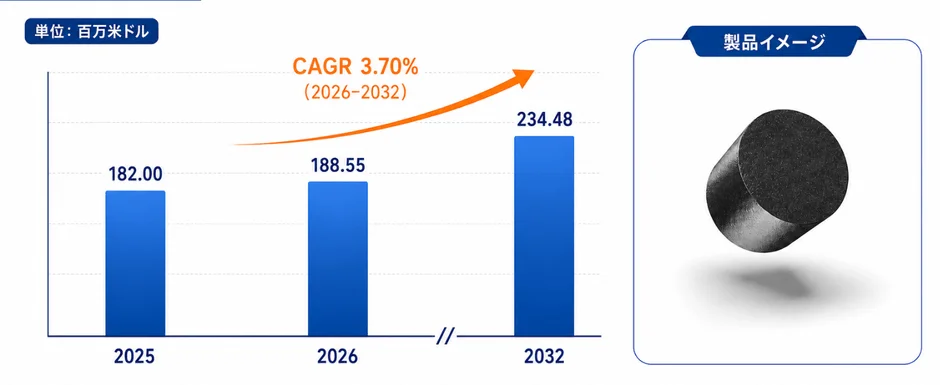
YHResearchの調査によると、世界の低温シフト触媒市場は2025年に約1億8,200万米ドルでしたが、2032年には約2億3,400万米ドルに達すると予測されており、2026年から2032年にかけて年平均約3.7%の成長が見込まれています。
この成長を牽引しているのは、主に以下の要因です。
-
既存の設備における触媒の定期的な交換需要。
-
アンモニア合成設備や製油所向け水素製造設備の生産能力拡大。
-
低炭素水素プロジェクト(環境負荷の低い水素製造)における、従来の水素製造プロセスの効率改善。
-
エネルギー消費の削減や、副産物であるメタノール生成の抑制に対する要求の強化。
国際エネルギー機関が2026年に公表した情報では、2025年の世界水素需要が1億トンを超え、製油や産業用途で引き続き集中していることから、低温シフト触媒の安定した需要を支える産業基盤が確立されていると言えます。
進化する触媒技術と競争環境
低温シフト触媒の技術は常に進化を続けています。例えば、触媒の活性成分である銅の分散度を高めたり、メタノールの生成をさらに抑えたり、より低い温度で反応を開始できるようにしたり、不純物への耐性を高めたり、長期間の運転に耐えるようにしたりといった製品の高度化が進んでいます。
世界の市場は、高い技術力と顧客からの信頼が求められるため、参入障壁が高いのが特徴です。Topsoe、Clariant、Honeywell Technologiesといった企業がグローバルリーダーとして市場を牽引しており、特にHoneywell Technologiesは2026年7月にJohnson Mattheyの触媒技術事業を買収し、その地位をさらに強固にしました。
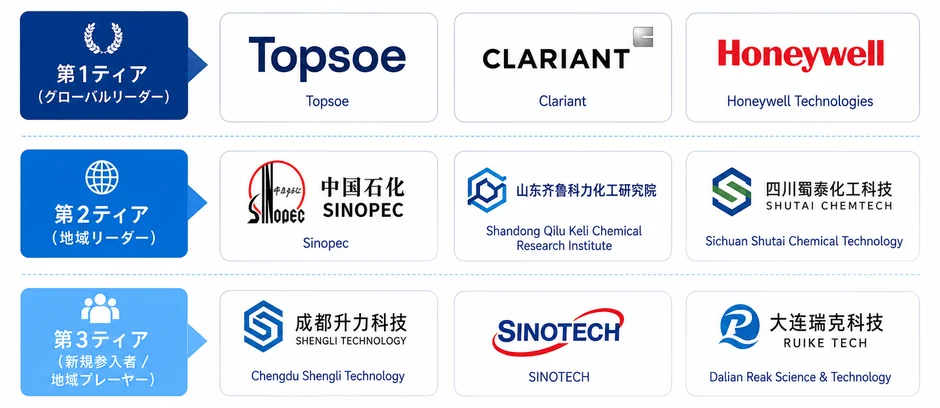
一方で、中国のメーカーも、国内のアンモニア合成や製油、石炭化学分野の顧客基盤を活用し、コスト競争力や迅速なサービスで存在感を高めています。
製品の種類と多様な用途
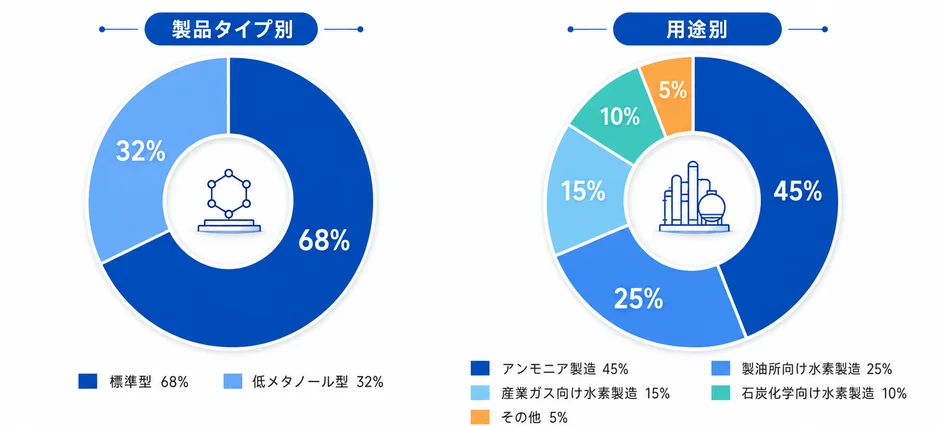
低温シフト触媒は、副生メタノールの水準によって「標準型」と「低メタノール型」に大別されます。
-
標準型: 銅-亜鉛-アルミニウム酸化物を中心とした成熟したタイプで、高い活性、安定性、機械的強度、そして経済性を重視し、従来のアンモニア合成や水素製造設備で広く使われています。
-
低メタノール型: 触媒の働きを助ける「助触媒」や活性な表面構造を最適化することで、一酸化炭素(CO)を水素に変換する性能を保ちつつ、副生メタノールを低減します。このタイプは、下流工程での不純物に対する要求が厳しい設備に適しており、今後成長が期待される高付加価値分野です。
これらの触媒は、主に以下の産業で活用されています。
-
アンモニア合成
-
製油所向け水素製造
-
産業ガス向け水素製造
-
石炭化学向け水素製造
アンモニア合成は依然として最も代表的な用途であり、製油所や産業ガス分野では既存設備の触媒交換により安定した需要が維持されています。
地域ごとの市場機会と将来の展望
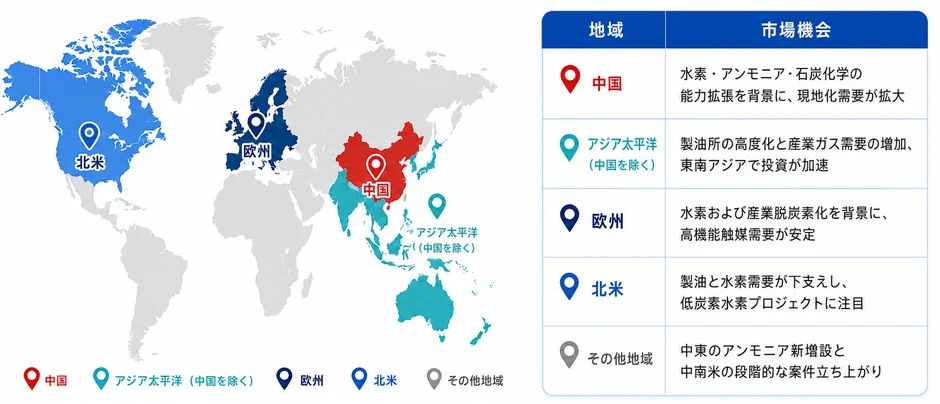
地域別に見ると、低温シフト触媒の最も重要な成長地域はアジア太平洋地域です。特に中国では、アンモニア合成、製油、産業ガス、石炭化学設備が安定した需要を形成しており、東南アジアの新規肥料・製油プロジェクトも新たな機会を生み出しています。中東地域では、豊富な天然ガス資源と大規模なアンモニア、水素、そして「ブルー水素」(CO2を回収・貯留して製造される水素)プロジェクトを背景に、大きな需要が見込まれます。
北米と欧州では、既存設備の触媒交換に加え、エネルギー効率の改善、低炭素水素への転換、そしてより厳しい環境基準への対応が主な成長要因となっています。
バリューチェーンと持続可能な社会への貢献
低温シフト触媒のバリューチェーンは、原材料の調達から製造、そしてアンモニアや水素の生産といった最終用途まで多岐にわたります。この産業の価値は、単に原材料や製造技術だけにあるのではなく、長期間の商業運転データ、製品のロット間の一貫性、量産能力、設備との適合経験、性能保証、そして現場でのサービス提供といった要素が中核的な付加価値を形成しています。
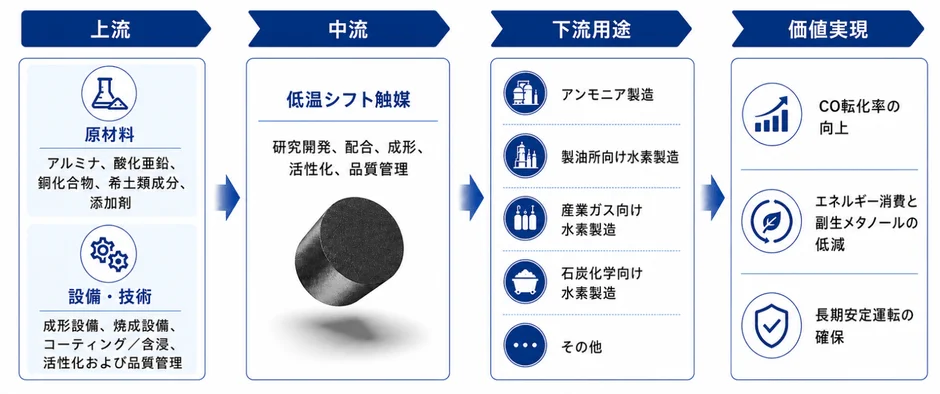
今後、サプライチェーンは主要原料の品質トレーサビリティ、自動化された生産、デジタル品質管理、地域ごとの倉庫、そして現地での技術サービスへと発展していくでしょう。省エネルギー化や脱炭素化、化学プラントの安全管理、そして低炭素水素政策といった動きが、製品のさらなる高度化を後押しすると考えられます。
水電解による水素製造のような代替技術も登場していますが、短期的には既存の水素製造基盤を完全に置き換えることはないものの、将来の新規プロジェクトの技術選択や地域分布に影響を与える可能性があります。そのため、供給企業は特定のプロセスや顧客に過度に依存しない戦略が重要となるでしょう。
今後の業界は、低メタノール、高活性、低入口温度、長寿命、高機械的強度、そして高い不純物耐性を軸に発展していくと予測されています。低温シフト触媒は、高成長市場ではないものの、安定した交換需要、高い顧客定着率、そして継続的な技術高度化の価値を備え、持続可能な社会の実現に不可欠な役割を担い続けるでしょう。
本記事は、YH Research株式会社の調査レポート「グローバル低温シフト触媒のトップ会社の市場シェアおよびランキング 2026」のデータを基に作成されています。
レポート詳細はこちら: https://www.yhresearch.co.jp/reports/1412386/low-temperature-shift-catalysts
YH Research株式会社:https://www.yhresearch.co.jp


