

AIとIoTで駐車場が進化する未来
都市部における自動車の増加と駐車スペース不足は、世界中で深刻な課題となっています。このような状況の中、人工知能(AI)とモノのインターネット(IoT)を融合させた「AIoT統合型スマート駐車端末」が、駐車場の管理を大きく変革しようとしています。
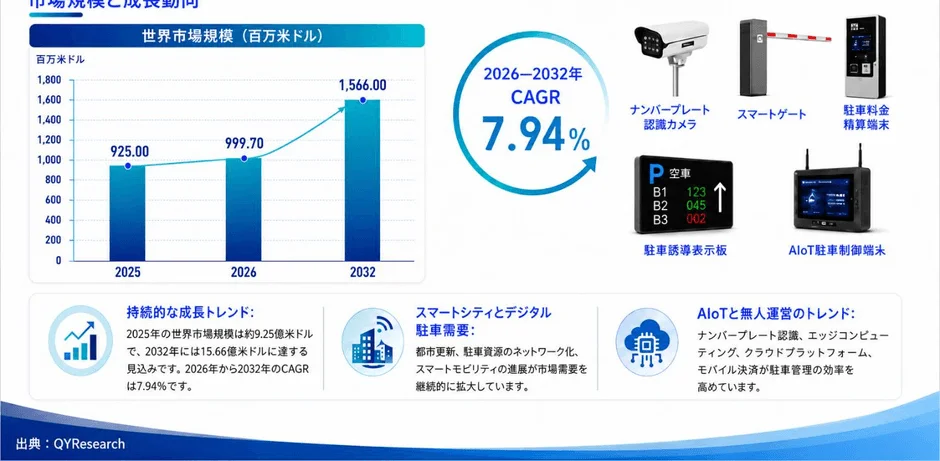
このスマート駐車端末市場は、2025年には約9億2,500万米ドル(約1,300億円)規模に達し、2032年には約15億6,600万米ドル(約2,200億円)まで成長すると予測されています。この期間の年平均成長率は約7.94%と見込まれており、私たちの駐車体験や都市のあり方を大きく変える可能性を秘めています。
AIoT統合型スマート駐車端末とは?
AIoT統合型スマート駐車端末とは、AI(人工知能)、IoT(モノのインターネット)、エッジコンピューティング、クラウドプラットフォーム、モバイル決済、そして駐車制御機器といった最新技術を一体化したシステムです。簡単に言えば、駐車場に設置されたカメラやセンサーが車両を認識し、そのデータをAIが解析。そしてインターネット(IoT)を通じてクラウド上のシステムと連携し、駐車スペースの案内から料金の支払いまでを自動で行う、まさに「賢い駐車場」を実現する装置です。
例えば、ナンバープレート認識カメラ、映像解析モジュール、エッジコンピューティングユニット(現場でデータを処理する小型コンピューター)、スマートゲート、駐車スペース検知器、自動精算機などが主な構成要素です。これにより、車両の識別、駐車状況の検知、データ処理、通信、料金決済、機器制御といったさまざまな機能が現場で実現されます。
今までと何が違うのか?「スマート」の力
従来の駐車場管理は、人が料金を徴収したり、個別の機器が独立して動いたりするものがほとんどでした。しかし、AIoT統合型スマート駐車端末は、単なる機器の寄せ集めではありません。駐車システム全体の「データ入力拠点」であり「現場制御センター」として機能します。
何がすごいのかというと、まず「無人化」と「効率化」が挙げられます。車両の入出場は非接触でスムーズに行われ、料金徴収も自動化されます。これにより、駐車場の待ち時間が大幅に短縮され、人件費や管理コストも削減されます。さらに、リアルタイムで駐車スペースの空き状況が把握できるため、ドライバーは駐車場を探し回る必要がなくなり、駐車スペースの利用効率も向上します。オンライン予約やモバイル決済、駐車位置検索といった便利な機能も、このスマート端末によって実現されるのです。
市場成長の背景と将来どう役立つのか
この市場が大きく成長する背景には、いくつかの要因があります。
1. 都市部の駐車需要と供給の不均衡
商業地区や交通拠点など、車が多い場所では常に駐車スペースが不足しています。AIoT統合型スマート駐車端末は、既存の駐車資源を効率的に活用することで、この問題を緩和します。
2. スマートシティ・高度道路交通システムの整備
世界中でスマートシティ化が進む中で、駐車場も都市全体の交通システムの一部として統合されつつあります。AIoT端末は、都市レベルの駐車管理プラットフォームに不可欠な「目」や「手足」として機能します。
3. AIとエッジコンピューティングの進化
端末自身が高度な認識や処理を行える「エッジコンピューティング」の技術が進歩したことで、リアルタイム性が向上し、通信環境に左右されずに基本的な駐車処理を継続できるようになりました。
4. ビジネスモデルの変化
かつてはハードウェアの販売が中心だった駐車業界のビジネスモデルは、今やソフトウェアライセンス、プラットフォームサービス、データ分析、継続的な運営支援といったサービス提供へと移行しています。駐車場運営事業者は、データに基づいて効率的な運営戦略を立てることが可能になります。
これらの進化は、私たちの生活に直結します。例えば、お目当ての商業施設に着いたら、スマートフォンのアプリで空いている駐車スペースを予約し、スムーズに入場。駐車料金もキャッシュレスで自動精算。帰りには、どこに車を停めたか忘れてもアプリで簡単に探せる、といった未来がもう目の前に来ています。
製品分類と用途
スマート駐車端末市場は、主に「スマート駐車機器」と「スマート駐車ソフトウェアサービス」に分けられます。
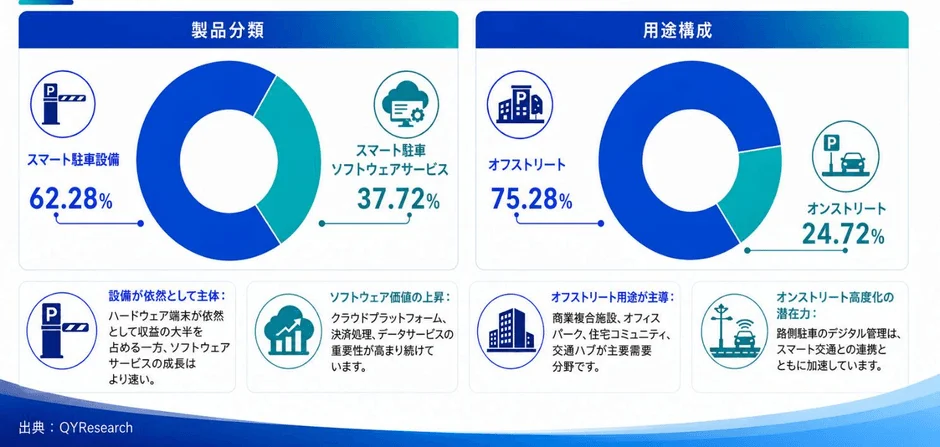
2025年には、ナンバープレート認識端末やスマートゲートなどの「スマート駐車機器」が市場の約62.28%を占め、依然として中心的な存在です。一方、駐車管理プラットフォームやモバイルアプリ、データ分析といった「スマート駐車ソフトウェアサービス」は、市場シェアこそ約37.72%と小さいものの、高い成長が見込まれています。
用途別では、商業施設やオフィス、病院などの「路外駐車」が約75.28%を占める最大のセグメントです。固定された出入口を持つこれらの施設は、スマートシステムの導入に適しています。道路沿いの駐車スペースなど「路上駐車」は、約24.72%のシェアですが、デジタル管理の需要が高まることで今後拡大していくでしょう。
産業構造と主要プレイヤー
スマート駐車端末の産業は、大きく3つの層に分かれています。
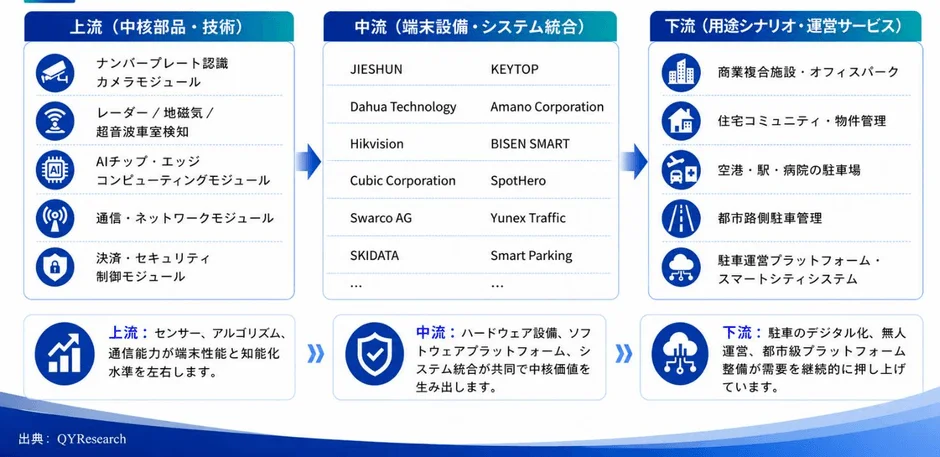
上流(中核部品・技術):カメラモジュール、AIチップ、通信モジュールなど、端末の性能を左右する重要な部品や技術を提供します。
中流(端末設備・システム統合):スマート駐車機器メーカーやソフトウェア企業、システムインテグレーター(異なるシステムを一つにまとめる専門企業)が、機器とソフトウェアを統合し、システム全体を構築します。JIESHUN、KEYTOP、Dahua Technology、Amano Corporationなどが代表的な企業として挙げられます。
下流(用途シナリオ・運営サービス):駐車場運営事業者、商業施設、病院、スマートシティプラットフォームなどが主な顧客です。効率的な運営とデータ活用を重視する顧客のニーズに応え、システム安定性やデータセキュリティ、長期サービス能力などが重視されています。
地域別の市場動向
地域別に見ると、アジア太平洋地域がAIoT統合型スマート駐車端末市場の中核を担っており、2025年には世界市場の約79.16%を占めると予測されています。特に中国は、その巨大な自動車保有台数と都市部の駐車場改修需要によって、市場成長を強く牽引しています。
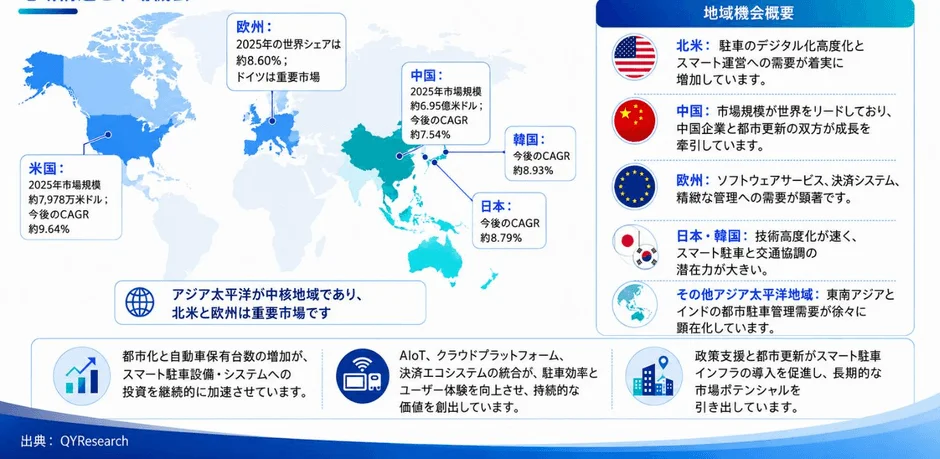
米州地域は約10.53%、欧州は約8.60%のシェアを占めています。米国では駐車ソフトウェアプラットフォームやモバイル決済への関心が高く、欧州ではデータ保護や決済セキュリティが重視される傾向があります。日本と韓国も、スマート駐車と公共交通、商業施設、デジタル決済システムとの連携において大きな発展の余地を秘めていると見られています。
課題と今後の展望
市場の成長には期待が寄せられる一方で、いくつかの課題も存在します。完全なスマート駐車システムの導入には、初期費用がかかるため、中小規模の駐車場にとっては負担となる可能性があります。また、複雑な環境での認識精度やシステム安定性の確保、そしてナンバープレート情報や決済データといった個人情報の保護とデータセキュリティも重要な課題です。
しかし、これらの課題を克服しながら、AIoT統合型スマート駐車端末は今後も進化を続けるでしょう。将来的には、機器の一体化、プラットフォームのクラウド化、アルゴリズムのエッジ化、そして運営の無人化が進むと予測されています。さらに、電気自動車(EV)の充電、商業施設の会員プログラム、公共交通、都市管理プラットフォームとの連携を強化し、駐車データを基盤とした総合的な「都市モビリティサービスのエコシステム」を形成していくことでしょう。駐車場のスマート化は、単なる利便性の向上にとどまらず、都市全体の交通システムと生活の質を向上させる大きな一歩となるはずです。
本記事の内容は、YH Research株式会社の調査レポート「グローバルAIoT統合型スマート駐車端末のトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
マーケティング担当:info@yhresearch.com


