

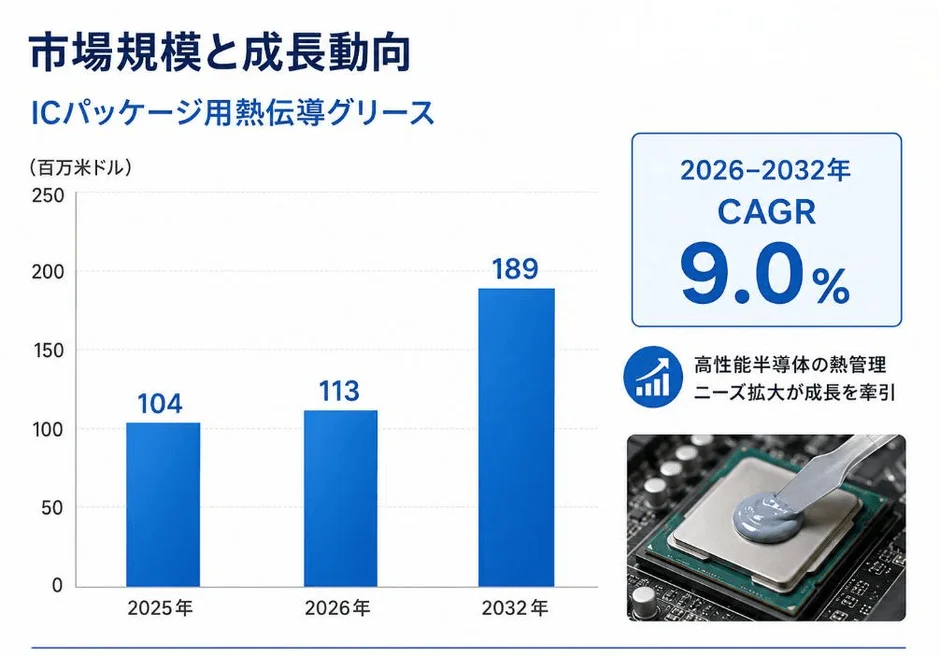
2032年には市場規模が約1.8倍に拡大予測
LP Informationの最新調査レポートによると、ICパッケージ用熱伝導グリースの世界市場は、2025年の約1億400万米ドルから、2026年には約1億1300万米ドル、そして2032年には約1億8900万米ドルに達すると予測されています。これは、2026年から2032年までの年平均成長率(CAGR)が約9.0%という高い伸びを示すものです。

この市場成長を牽引するのは、AIプロセッサや高性能CPUを搭載したデータセンター、そして進化を続ける自動車電子機器など、電力密度が高まり熱管理がより重要になる分野での需要拡大です。
製品の種類と広がる応用分野
ICパッケージ用熱伝導グリースは、その基材によって「シリコーン系」と「非シリコーン系」に大別されます。シリコーン系は温度安定性や柔軟性、界面へのなじみやすさに優れ、長年電子機器の熱管理で実績があります。一方、非シリコーン系は、シリコーン成分の移行による汚染を避けたい用途や、特定の材料との適合性が求められる場合に選択されます。
また、電気的な特性では「絶縁型」と「導電型」があります。絶縁型はアルミナや窒化ホウ素といった材料で熱を伝えつつ電気は通さない特性を持ち、導電型は銀などの材料で熱と電気の両方を高いレベルで伝えることが可能です。
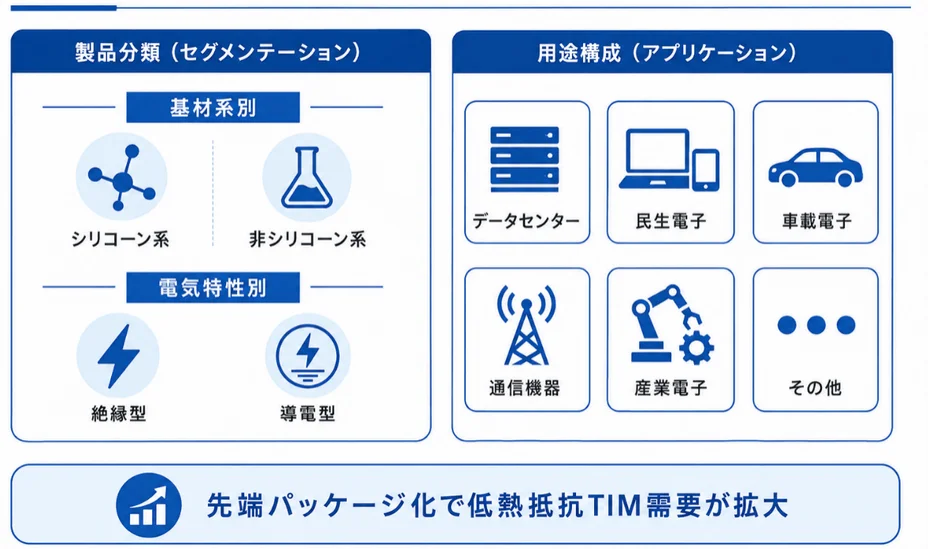
主な応用分野は、データセンター、民生電子(スマートフォンやPCなど)、自動車電子、通信機器、産業電子といった、高性能なICが不可欠な領域です。特にデータセンターでは、AIプロセッサの高性能化に伴い発熱量が増大しており、低熱抵抗の熱伝導グリースが不可欠となっています。自動車電子では、温度変化や振動、長期的な信頼性が非常に重視されます。
競争環境と主要メーカー
ICパッケージ用熱伝導グリース市場には、Heraeus Electronics、Dow、Shin-Etsu Chemical、Momentive Performance Materials、NAMICS、Parker Hannifin、Qnity Electronics、GTA Material、Darbond Technologyといった世界的なメーカーが参入しています。これらの企業は、ドイツ、米国、日本、台湾、中国に拠点を持ち、国際的な電子材料・シリコーン材料メーカーとアジアの専門電子材料メーカーが市場を構成しています。
この市場での競争は、単に「熱伝導率が高い」だけでなく、実際にチップと放熱部品の間の熱抵抗(熱の伝わりにくさ)をどれだけ低減できるか、そして以下の要素が重要になります。
-
薄膜塗布性: グリースを均一に薄く塗れるか
-
ポンプアウト耐性: 熱による膨張収縮でグリースが押し出されないか
-
オイルブリード: グリース中の油分が染み出さないか
-
長期熱サイクル信頼性: 温度変化の繰り返しに耐えられるか
-
電気特性: 適切な電気的特性を保てるか
先端パッケージや高性能演算チップでは、さらに高い熱流束(単位面積あたりの熱量)への対応や、厳密な界面厚(グリースの厚み)管理、高い信頼性が求められるため、材料の信頼性や製造プロセスへの適合性、パッケージ開発企業との連携が競争軸となっています。
産業チェーンと今後の技術発展
ICパッケージ用熱伝導グリースの製造は、以下の産業チェーンで成り立っています。
-
上流: シリコーンオイルなどの基材、アルミナや窒化ホウ素、銀粉といった熱伝導フィラー(熱を伝えやすくする粉末)、その他添加剤(カップリング剤、分散剤など)の供給。
-
中流: これらの材料を精密に配合し、真空混合・分散、脱泡、ろ過、充填を行い、粘度や熱伝導率、熱抵抗、不純物、ポンプアウト耐性などを評価するメーカー。
-
下流: データセンター、民生電子、自動車電子、通信機器、産業電子向けの高出力ICパッケージの製造企業。
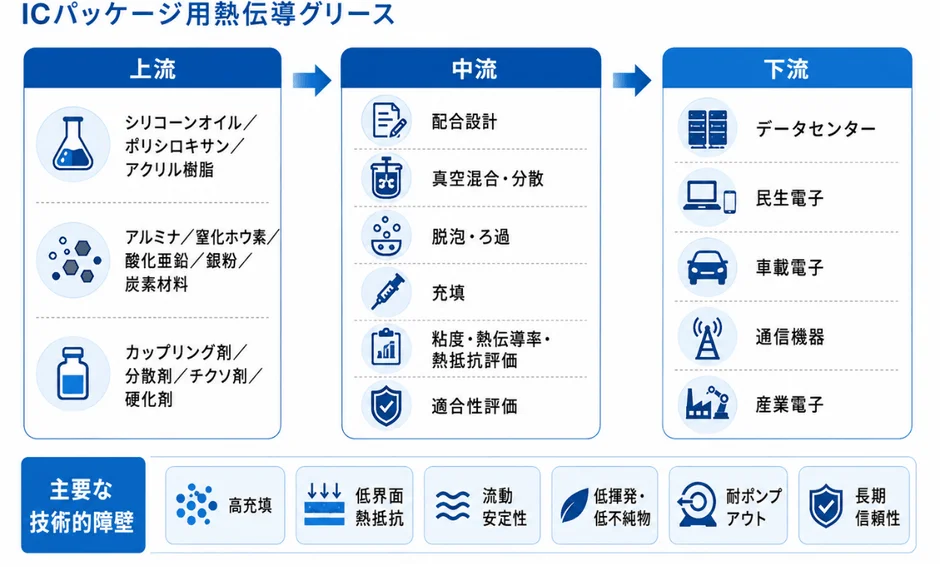
この産業における主要な技術的障壁は、高熱伝導フィラーの配合、ミクロンレベルでの粒子分散、低界面熱抵抗の実現、グリースのレオロジー安定性(流動特性の安定性)、不純物・揮発成分の管理、そして長期的なパッケージ信頼性の確保です。
今後は、材料自体の熱伝導率向上だけでなく、より薄い界面、優れた濡れ性(材料が表面に広がりやすい性質)、低い接触熱抵抗、高いポンプアウト耐性を同時に実現する技術が求められるでしょう。高熱伝導複合フィラー、精密な粒度設計、低揮発・低不純物化、非シリコーン配合、超薄界面、そして先端パッケージに特化したカスタムグリースの開発が、技術発展の方向性として注目されています。
グローバルな市場機会
ICパッケージ用熱伝導グリースのメーカーは、主に北米、欧州、アジア地域に分布しています。需要は先端半導体の設計、製造、そして高性能電子機器の産業集積と密接に関連しています。
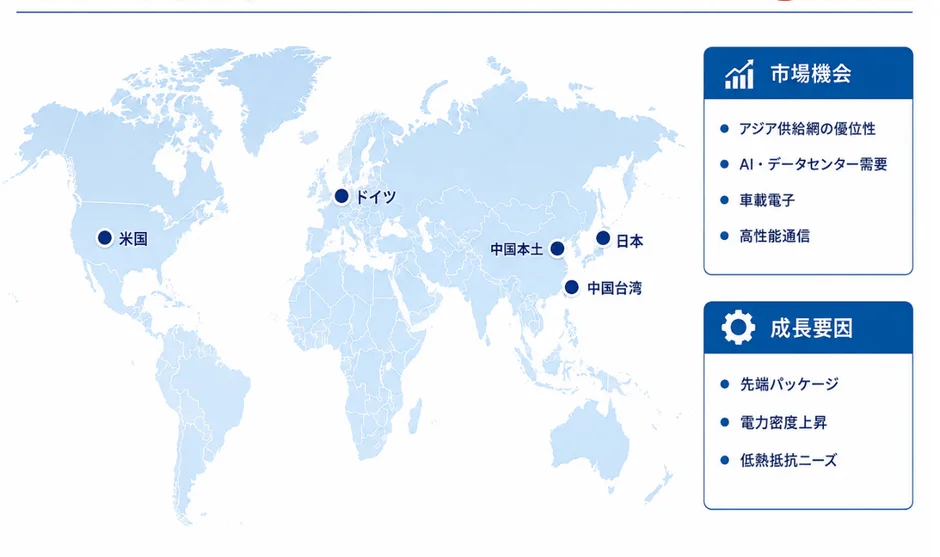
アジアは世界の半導体製造・パッケージにおいて重要な地域であり、北米ではAIコンピューティングやデータセンター、高性能半導体の需要が特に強いです。欧州や日本では、自動車、産業機器、高信頼性が求められる電子分野が主要な市場となっています。
今後数年間は、AIコンピューティングインフラの拡大、半導体電力密度の上昇、先端パッケージの発展、自動車電子の高性能化、通信・産業設備の高度化が、ICパッケージ用熱伝導グリース市場の成長を後押しすると考えられています。
まとめ
ICパッケージ用熱伝導グリースは、高性能化が進む半導体の「熱」という根本的な課題を解決し、AIや自動運転、5G通信といった次世代技術の実現に不可欠な存在です。このグリースは単なる材料ではなく、半導体の性能を最大限に引き出し、長期的な信頼性を確保するための「影の立役者」と言えるでしょう。
今後も、より高い熱流束に対応し、より薄く、より安定した性能を持つグリースの開発が、未来の電子機器の進化を支えていくことになります。この技術の進化が、私たちの生活をより豊かで便利なものにしてくれることは間違いありません。
詳細なレポートは以下のリンクから確認できます。


