

航空機製造の未来を拓く、日本のロボット式主翼組立システム市場が急成長
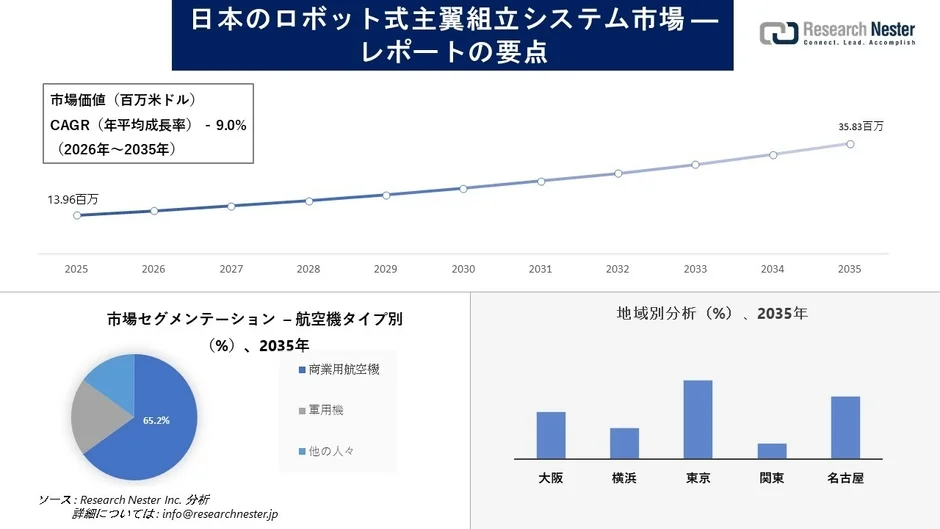
Research Nesterによる最新の市場調査によると、日本のロボット式主翼組立システム市場は、2025年の1,396万米ドルから2035年には3,583万米ドルに達すると予測されています。この市場は、2026年から2035年の予測期間中、年平均成長率(CAGR)9.0%で拡大する見込みです。
「ロボット式主翼組立システム」とは、航空機の主翼をロボットが自動で組み立てるシステムを指します。これにより、人間の手作業では難しかった極めて高い精度での作業や、増え続ける航空機の大量生産への対応が可能になります。

成長の背景:効率、精度、そして日本の技術力
この市場が急速に成長している背景には、いくつかの要因があります。
- 航空宇宙製造における自動化・ロボット技術の導入拡大: 製造プロセスの効率化とコスト削減が求められています。
- 世界的な航空機生産ニーズの増加: 航空需要の回復に伴い、航空機メーカーは生産能力の増強を急いでいます。
- 高精度な主翼組立の要求: 航空機の安全性と性能を確保するためには、ミリ単位の精度が不可欠です。
- 熟練工の人手不足と人件費の高騰: ロボットがこれらの課題を解決する鍵となります。
- 生産効率と品質向上への強い需要: 市場競争が激化する中で、生産性の向上は企業の競争力に直結します。
日本は、国際航空宇宙展2024(JA2024)に600社を超える企業が集結したことからもわかるように、世界の航空宇宙分野で重要な役割を担っています。日本の優れた技術力、長期プロジェクトにおける専門知識、そして国際的なパートナーシップが、この市場拡大に大きく貢献しています。
フィジカルAIが切り開く、ロボット活用の新境地
ロボット式主翼組立システムの進化を支えるのは、最先端の技術開発です。特に「フィジカルAI」と呼ばれる技術が注目されています。フィジカルAIとは、現実世界でロボットが物体を操作したり、環境を認識したりする能力を高める人工知能技術のことです。
-
Qualcommの日本における取り組み: 2026年8月、Qualcommは日本での長期的なロボティクス投資イニシアチブを発表しました。新たに設立される「Qualcomm Japan Robotics Center」を中核とし、産業界、スタートアップ、研究者、学術機関を結集させて、フィジカルAIや産業オートメーションの発展を推進する計画です。これはまだ研究開発とエコシステム構築の段階であり、未来のロボット技術の基盤を築くものです。
-
清水建設の実証実験: 2026年7月、清水建設は建設現場における人手不足への対応や、生産性・安全性の向上を目指し、フィジカルAI搭載ロボットの本格的な実証実験を開始しました。自律的に点検を行う人型ロボットや、人間の作業員を観察して塗装などの作業を学習するロボットアームの試験運用を行っています。これは実証実験段階にあり、将来の実用化が期待されています。
これらの動きは、ロボットがより複雑な作業を自律的に行い、人間に代わって危険な作業や単調な作業を担う未来を示唆しており、私たちの働き方や社会のあり方を大きく変える可能性を秘めています。
市場を牽引する民間航空機と東京の戦略的役割
市場を航空機の種類で見てみると、2035年には民間航空機サブセグメントが65.2%と最大の市場シェアを占める見込みです。これは、世界の主要航空機メーカーが単通路機やワイドボディ機の生産計画を拡大し続けていることに強く支えられています。日本の重工業大手企業は、主翼構造などの重要部品を航空機メーカーに直接供給する「ティア1サプライヤー」(一次供給業者)としての役割を担っており、世界的な納入ペースに対応すべく、完全自動化ラインの導入を進めています。
例えば、ANAホールディングスは2026年9月にエンブラエルE190-E2型機を8機追加発注し、E2型機の確定発注数は合計23機となりました。これらの機材は、ANAによる日本国内の地域間ネットワークの拡充に寄与するとともに、燃料消費、排出ガス、騒音、および運航コストの削減を実現し、市場の成長に好機をもたらすものとなります。
地域別に見ると、2035年末までに、日本の航空機主翼組立ロボットシステム市場において東京が大きなシェアを占め、成長を遂げると予測されています。東京は、国内の航空宇宙研究、防衛関連事業、および企業による意思決定の中枢としての地位を確立しています。中部地方などの地域クラスターで大規模な物理的製造が行われる一方で、東京は業界を前進させる戦略的資本と規制の枠組みを主導しているのです。
東京には、三菱重工業や川崎重工業といった航空宇宙分野の主要企業のほか、次世代の主翼組立に向けたデジタルアーキテクチャ、フィジカルAI、ソフトウェア定義型自動化フレームワークなどが構想される重要なエンジニアリング拠点が集積しており、市場の着実な成長に適した環境が整っています。さらに、政府による人材不足対策としての自動化推進も、市場拡大を後押ししています。2025年1月には、経済産業省が多品種少量生産が特徴である航空宇宙製造業の人材不足問題に対処するためのセミナーを開催し、省力化の具体的な事例やAIを活用した生産スケジューリングなどが紹介されました。
主要プレーヤーと未来への展望
日本のロボット式主翼組立システム市場における主要なプレーヤーとして、以下の企業が挙げられます。
-
Mitsubishi Heavy Industries, Ltd.
-
FANUC Corporation
-
Kawasaki Heavy Industries
これらの企業が、日本の航空機産業の自動化とロボット技術において、世界をリードする存在となる可能性を秘めています。航空機の安全で効率的な製造は、私たちの空の旅を支える重要な基盤であり、この分野の技術革新がもたらす未来に大きな期待が寄せられています。
詳細情報
-
Research Nesterによる市場調査レポートの詳細はこちら:
-
無料サンプルレポートの入手はこちら:


