

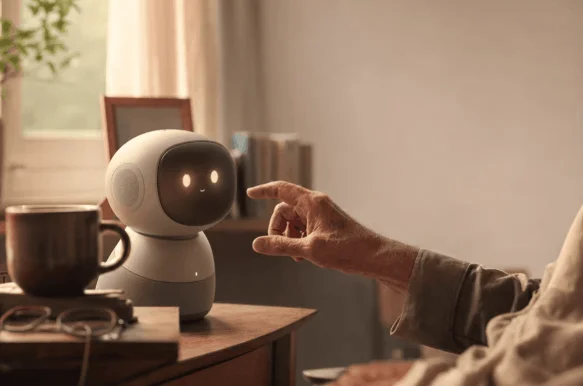
AIケアコンパニオンロボットとは?
AIケアコンパニオンロボットは、高齢者や病気・障害によって追加的な支援を必要とする人々の日常生活をサポートするために開発された対話型ロボットです。従来の単機能型介護ロボットとは異なり、AI(人工知能)を活用した音声対話機能に加え、スケジュール通知、活動案内、音声・ビデオ通信、安全確認といった多様な役割を担います。
日本では、2026年度には約240万人の介護職員が必要と推計されており、深刻な人材不足が課題となっています。このような背景から、介護ロボットやAIロボティクス(ロボット工学)の社会実装が政策面でも重視されており、AIケアコンパニオンロボットへの期待が高まっています。

市場は実証段階から初期商用化へ
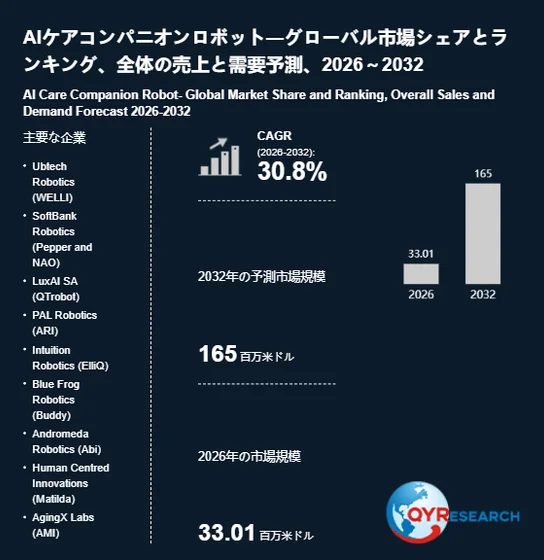
QYResearchの最新レポートによると、AIケアコンパニオンロボットの世界市場は、2025年に2,997万米ドルと推定され、2026年には3,301万米ドルに達すると予測されています。その後、2026年から2032年にかけて年平均成長率(CAGR)30.8%で推移し、2032年には1億6,500万米ドルに拡大すると見込まれています。
この市場は、長期間にわたる研究や教育・介護施設での実証を経て、現在は「概念実証」の段階から初期的な商用化へと移行しつつあります。ただし、地域や用途によって導入状況には大きな差があり、現時点では大規模な一斉普及よりも、施設単位での導入や実証事業、少量導入が中心となっています。
日本の介護テクノロジー政策では「見守り・コミュニケーション」を含む重点分野が拡充されており、これはAIケアコンパニオンロボットの用途拡大を後押しする要因となるでしょう。
普及の鍵を握る「プライバシー」と「現場適合性」
AIケアコンパニオンロボットの普及には、技術性能だけでなく、個人情報保護とデータガバナンス(データの管理体制)が重要な条件となります。常時稼働するマイクやカメラ、クラウド接続、外部AIサービスを利用する製品では、音声・映像データの管理主体、保存方法、第三者への提供、監査可能性などが導入の判断に大きく影響します。
また、介護現場での「人間らしさ」の追求だけでなく、高齢者の尊厳を損なわないこと、介護職員の業務フローを妨げないこと、ロボットと職員の責任範囲を明確にすることも重要です。経済産業省は2026年にAIロボティクスの社会実装方針を示す予定であり、今後は単体機器の性能だけでなく、現場環境や業務システムを含めた実装設計が重視されると考えられます。
「製品」から「サービス」へのビジネスモデル変革
商用モデルでは、施設側が本体を一括購入する方式だけでなく、レンタル、サブスクリプション、そしてRobot-as-a-Service(RaaS)への移行が進む可能性が高いとされています。RaaSとは、ロボットを買い取るのではなく、月額料金などを支払ってサービスとして利用するモデルのことです。
これは、介護施設にとって初期投資や保守負担を抑えながら、利用率や効果を検証できるメリットがあります。メーカー側も、ハードウェアだけでなく、導入支援、ソフトウェア更新、コンテンツ提供、遠隔管理、保守を組み合わせることで、継続的な収益モデルを構築しやすくなります。
特にAIケアコンパニオンロボットでは、導入後の会話データや利用状況を分析し、施設ごとに通知内容や対話方法を調整する能力が重要になります。そのため、競争の軸はロボット本体の価格から、AI性能、運用管理、既存の介護システムとの連携、アフターサービスを含む総保有コストへと移行するとみられます。
今後の成長要因と技術的課題
AIケアコンパニオンロボット市場の成長を支えるのは、高齢化の進展、介護人材不足、自立した生活への需要拡大、オンデバイスAI(デバイス本体で処理を行うAI)や対話型AI(人間と自然な言葉でやり取りできるAI)の高度化、ロボット群管理技術の進歩などが挙げられます。
一方で、急激な消費者向け市場のような普及には、プライバシー保護、安定した通信環境、施設内でのスムーズな移動、エレベーターやドアといった建物側の制約、介護記録・呼出システム・スケジュール管理との連携など、複数の技術的課題が残っています。
日本では介護テクノロジーの重点分野が9分野16項目に拡大され、機能訓練、食事・栄養管理、認知症生活支援・認知症ケア支援なども対象となりました。AIケアコンパニオンロボットにとって、こうした周辺領域との連携は、用途拡大の重要な方向性となるでしょう。
主要なプレイヤーと市場の展望
この分野の主要企業としては、Ubtech Robotics(WELLI)、SoftBank Robotics(Pepper、NAO)、LuxAI(QTrobot)、PAL Robotics(ARI)、Intuition Robotics(ElliQ)、Blue Frog Robotics(Buddy)、Andromeda Robotics(Abi)、Human Centred Innovations(Matilda)、AgingX Labs(AMI)などが挙げられます。
製品は「Humanoid-Wheeled(車輪型ヒューマノイド)」「Humanoid-Biped(二足歩行型ヒューマノイド)」「Non-Humanoid(非ヒューマノイド)」などに分類され、対話型・非対話型、介護施設・学校・家庭などの利用シーン、Home・Hospitalなどの用途別に市場が分析されています。
AIケアコンパニオンロボット市場は、小規模な市場基盤から高い成長率を実現すると予測されていますが、価格と普及速度は比較的緩やかに推移すると考えられます。市場拡大の中心は、単なる実証導入の繰り返しではなく、再現可能な導入モデルを確立することにあります。
今後は、プライバシー・バイ・デザイン(設計段階からプライバシー保護を組み込む考え方)、非医療機器と医療機器の境界整理、介護業務とのシステム連携、施設環境のロボットフレンドリー化(ロボットが動きやすい環境整備)、RaaSやリースといった導入手段が普及の鍵となるでしょう。経済産業省も2026年のAIロボティクス方針で、ユーザーの業務フローや施設環境そのものを「ロボットフレンドリー」に変革する方向性を示しています。
AIケアコンパニオンロボットは、「実験的なロボット」から「継続運用される介護サービス基盤」へと移行する段階にあり、その進化が未来の介護を大きく変える可能性を秘めています。
この情報は、QY Researchが発行したレポート「AIケアコンパニオンロボット―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づいています。


