ロボット大国・日本の次なる挑戦:AIとデータが拓く汎用ロボット市場、1,000億ドルの機会を掴めるか
かつて「ロボット大国」として世界をリードしてきた日本が、今、ロボティクス分野の大きな転換点に立たされています。これまで日本の強みであった精密な「ハードウェア」技術に加え、AI(人工知能)やデータを活用した「ソフトウェア」の競争力が、次世代のロボット市場を牽引すると見られています。
マッキンゼー・アンド・カンパニーは、AIを搭載し、経験を通じて学習しながら多様な環境で幅広い作業を担う「汎用ロボット」に焦点を当てた最新インサイト「汎用ロボットが切り拓く、日本の1,000億ドル市場」を公開しました。
汎用ロボットとは? AIが変えるロボットの未来
「汎用ロボット」とは、特定の作業に特化した従来の産業用ロボットとは異なり、AIを搭載することで、様々な状況に適応し、幅広いタスクを自律的にこなせるロボットのことです。まるで人間が環境を見て判断し、行動するように、AIがリアルタイムで状況を認識し、最適な動きを選択します。これにより、これまでロボット導入が難しかった分野でも活躍の場が広がると期待されています。
この汎用ロボット市場は、現在(2025年時点)では10億ドル未満と小さいものの、2040年には約3,700億ドル(日本円で約55兆円、1ドル150円換算)という巨大市場に成長すると予測されています。経済産業省は、日本企業がこの世界市場の30%、約1,110億ドル(約16.6兆円)を獲得する目標を掲げています。
日本のロボット産業が直面する「逆説」
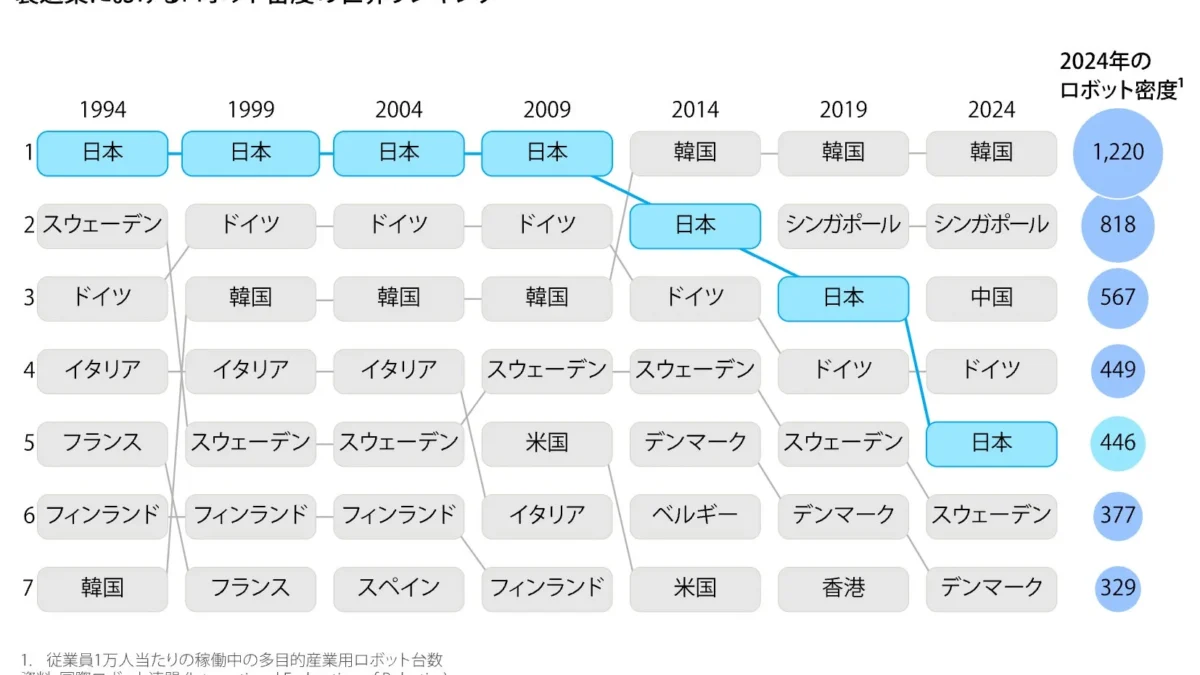
日本は長年にわたりロボット技術の先駆者であり、特に製造業におけるロボット密度(従業員1万人当たりの稼働ロボット台数)では、1994年から2009年まで世界首位を維持していました。しかし、この優位性は近年後退しています。
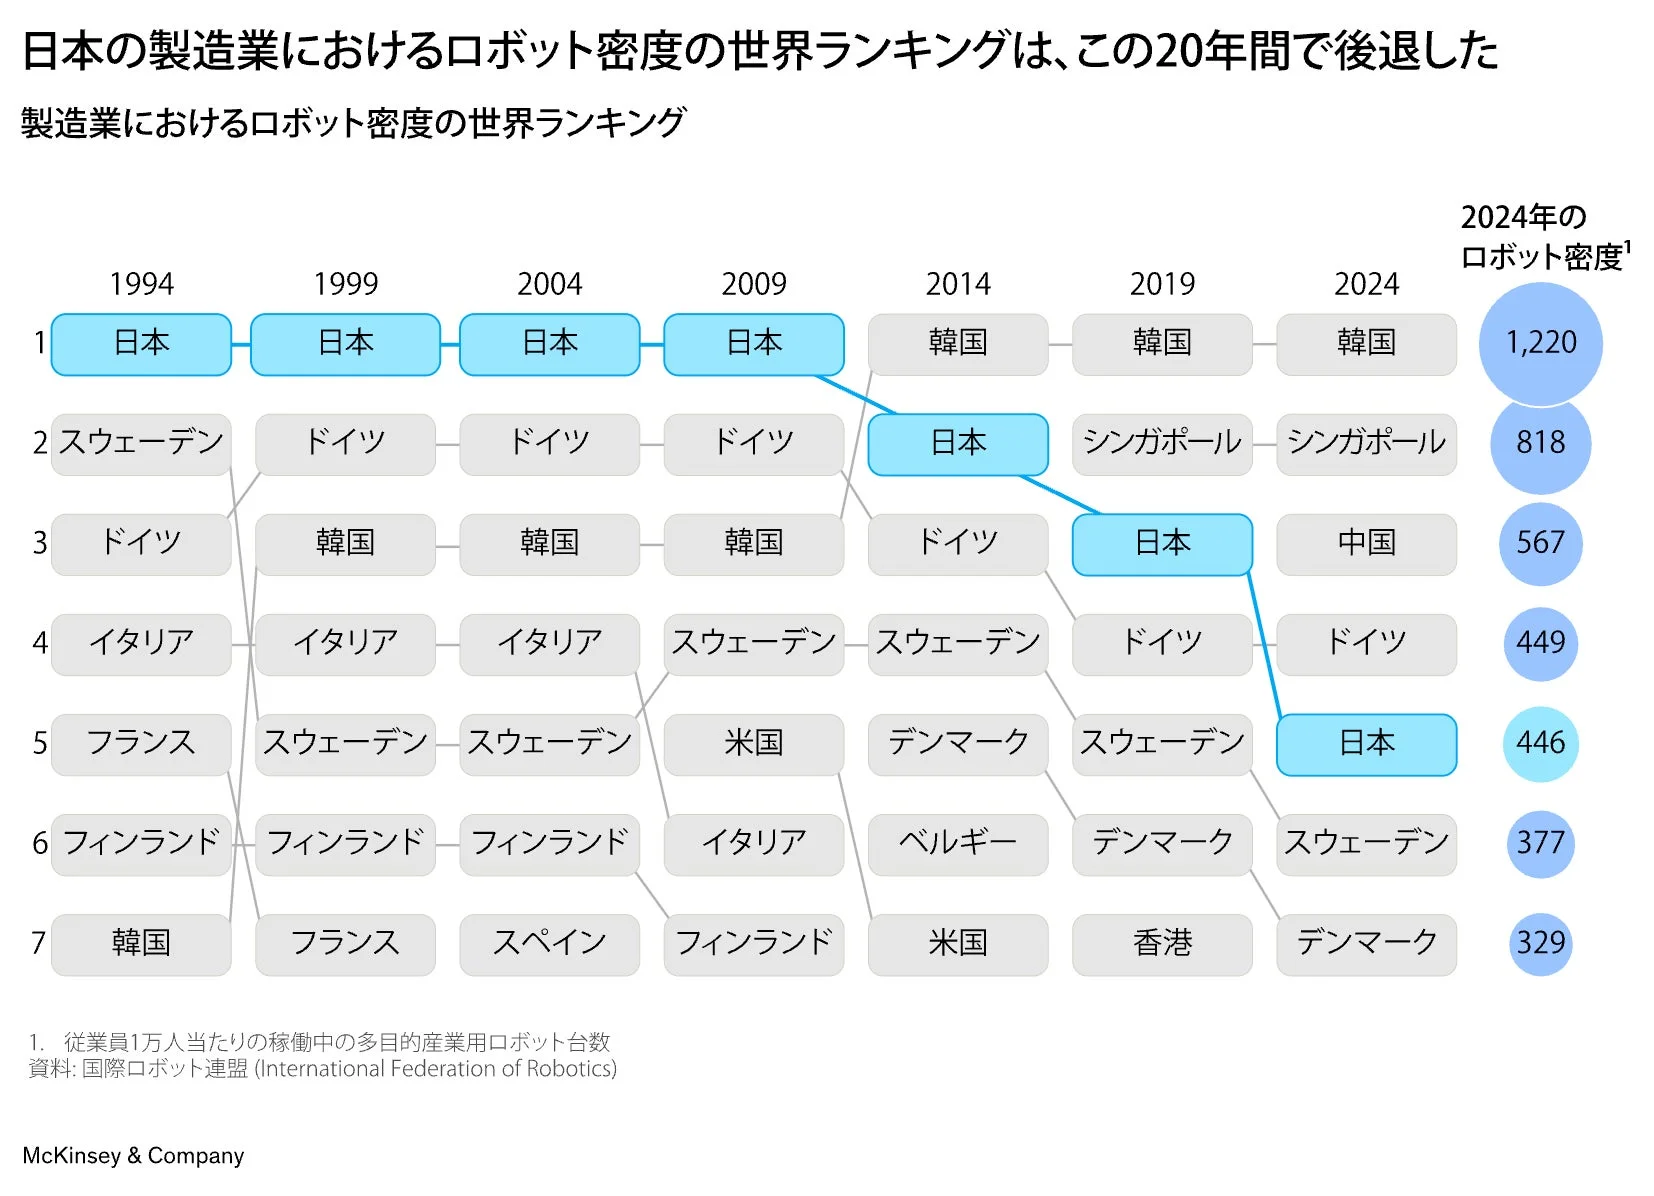
2024年には、ロボット密度で韓国(1,220台)、シンガポール(818台)、中国(567台)、ドイツ(449台)に次ぐ5位(446台)となっています。また、世界の産業用ロボット生産に占める日本のシェアも、2015年の54%から2024年には29%へと低下しました。
この状況は、日本が技術力不足に陥ったわけではありません。マッキンゼーの分析によると、日本のロボティクス産業が直面しているのは、「高度な技術を採算の取れる形で、速く、大規模に展開できていないこと」が最大の課題であると指摘されています。特に、AI、ソフトウェア、データ、人材、資本配分、展開スピードの面で課題を抱えていると考えられています。
成功の鍵は「データフライホイール」
次世代のロボティクス競争で勝利を収めるためには、精密工学やメカトロニクス(機械工学と電子工学を融合した技術)といった日本の伝統的な強みに加え、AI、データ、ソフトウェア、そしてロボットを実環境へ大規模に展開する能力が不可欠です。
特に重要なのが、「データフライホイール」の構築です。これは、ロボットが現場で得た膨大なデータをAIの学習に活用し、その結果としてロボットの性能が継続的に向上し、さらに多くのデータを収集できるという好循環の仕組みを指します。このサイクルを素早く回せる企業が、市場の優位性を確立するでしょう。
日本企業に求められる3つの戦略転換
汎用ロボット市場での成功に向けて、日本企業には以下の3つの戦略転換が求められています。
-
「製品を売る」から「学習し続けるシステムを運用する」へ
ロボットの機能や精度だけでなく、現場で得られるデータをAIモデルの学習に反映させ、継続的に性能を高める能力が競争優位となります。OEM(他社ブランドの製品を製造する企業)は、標準API(ソフトウェア間の通信ルール)、ミドルウェア(OSとアプリをつなぐソフトウェア)、OTA更新(無線でのソフトウェア更新)、シミュレーション、安全システム、ロボット群管理を統合するソフトウェア基盤の構築が重要です。将来的には、RaaS(Robotics as a Service:ロボットをサービスとして提供するビジネスモデル)のような、売り切り型ではない継続収益モデルへの移行も視野に入ります。 -
「部品供給」から「モジュール・プラットフォーム提供」へ
ギアやモーター、センサーといった個別の部品はコモディティ化(汎用品化)が進む一方、演算装置やセンサー、ソフトウェアを統合した「スマートジョイント」や、安全認証に必要な機能と文書をまとめた「Safety in a Box」など、顧客の統合作業を減らすモジュール化されたソリューションに商機があります。 -
「国内で確立してから海外へ」から「初日からグローバル」へ
国内市場の縮小傾向を踏まえ、製品設計、標準、価格設定、サプライチェーン、人材、意思決定権限を最初から世界市場を前提に構想する必要があります。M&A(企業の買収・合併)、アライアンス(提携)、海外人材の採用、独立性の高いビジネスサンドボックス(事業開発の実験場)の活用が、事業展開のスピードを高める鍵となります。
2040年のロボティクス市場、汎用ロボットが牽引
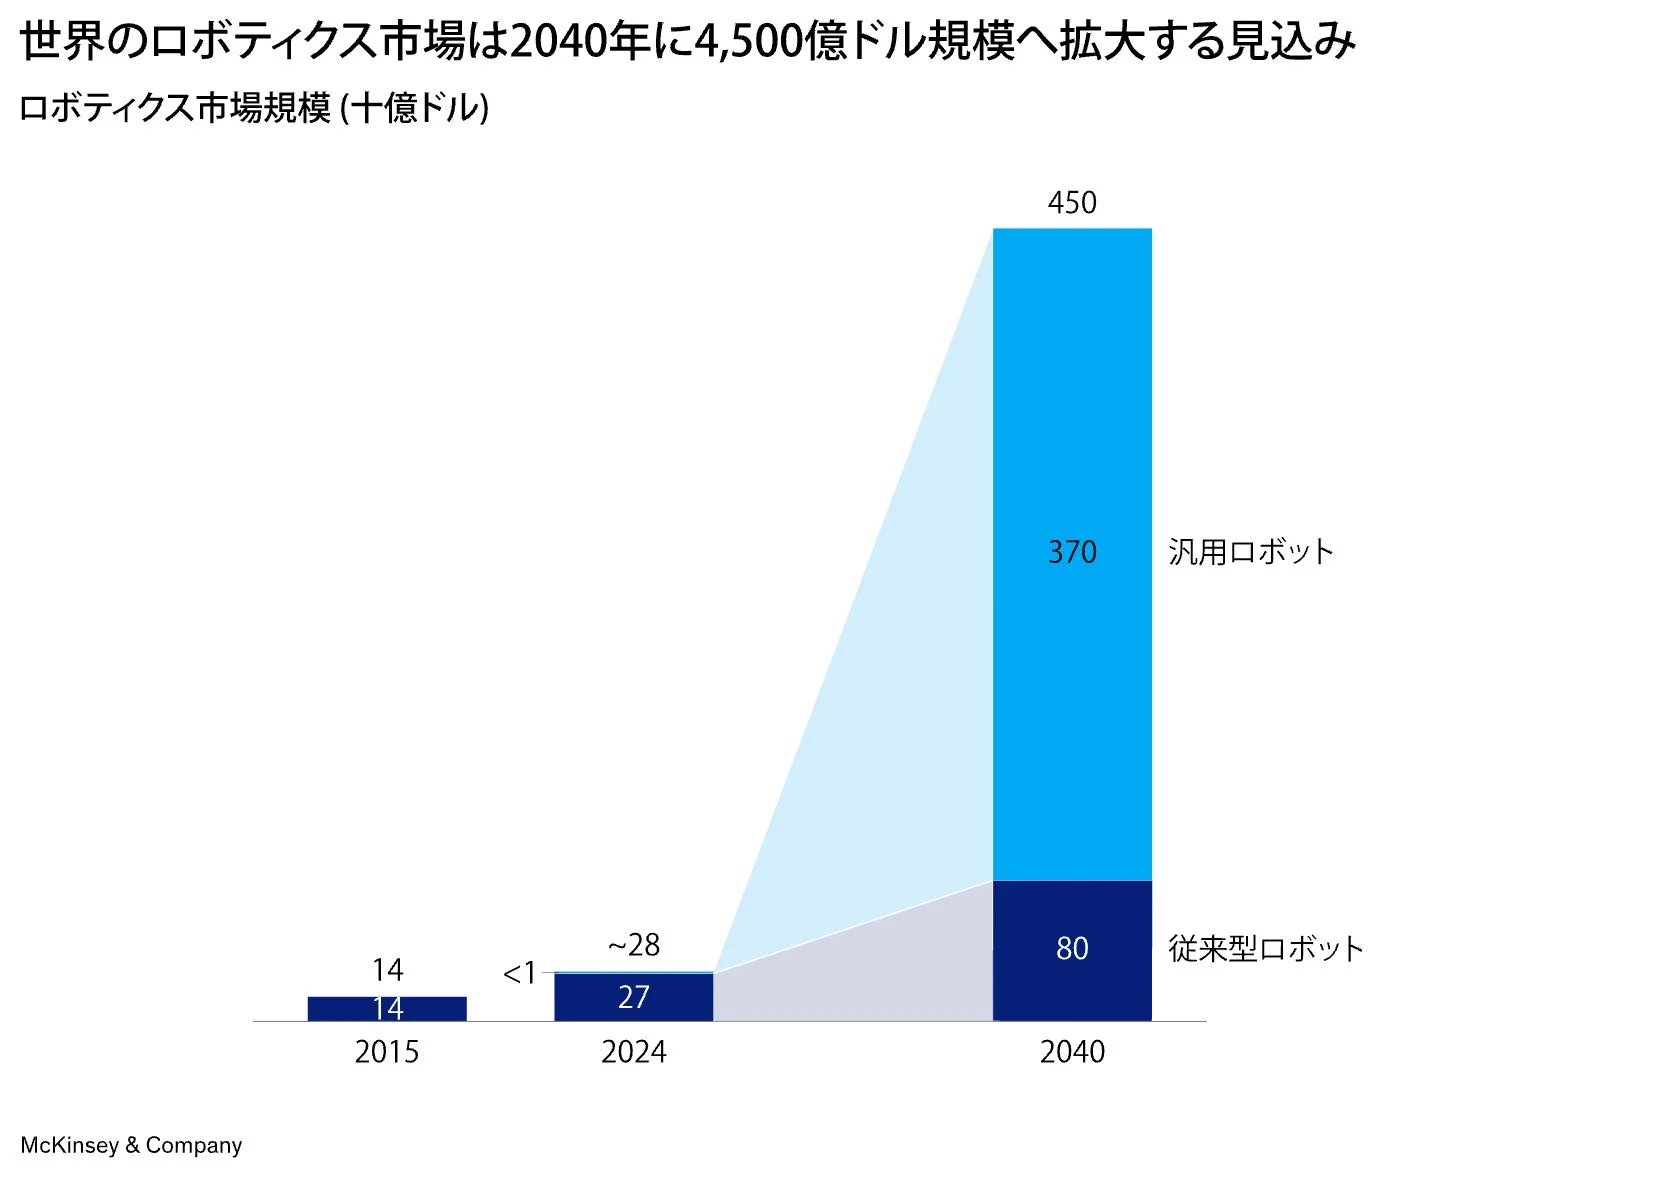
世界のロボティクス市場は、2015年の約140億ドルから2024年には約280億ドルへと成長しました。この成長は今後さらに加速し、2040年には全体で約4,500億ドル規模に達すると予測されています。このうち、従来型ロボットが約800億ドルであるのに対し、汎用ロボットが約3,700億ドルを占め、市場の成長の大部分を汎用ロボットが牽引すると見込まれています。
社会課題解決への貢献と未来の展望
日本は今後20年間で労働人口が約1,500万人減少すると予測されており、人手不足は製造業だけでなく、介護、物流、外食、建設、農業などあらゆる分野に広がっています。汎用ロボットは、単なる産業政策上の成長市場にとどまらず、これらの人手不足を補い、サービス供給力や地域インフラを維持するための重要な選択肢となり得ます。
特に、品質、安全性、信頼性が重視される介護・医療、点検、防災、不発弾処理といった用途では、日本企業が長年培ってきた強みを大いに発揮できる可能性があります。同時に、ロボットの社会実装を進める上では、規制、安全基準、責任所在、プライバシー、サイバーセキュリティを含む社会的なルール形成が不可欠となるでしょう。
マッキンゼー・アンド・カンパニーのインサイトは、日本が次世代のロボティクス市場で再び世界のリーダーシップを確立するための具体的な道筋を示しています。ハードウェアの強みに加え、AIやデータを活用したソフトウェアの力を高めることで、日本は未来の社会を支えるロボット技術の発展に貢献し続けるでしょう。
この最新インサイトの詳細は、以下のホワイトペーパーで確認できます。
また、本稿の共著者であるマッキンゼーの専門家に関する情報も公開されています。