

ロボットの“頭脳”が進化!2032年に20億ドル超へ、ロボティクスAIコンピュータ市場が描く未来
私たちが目にするロボットは、工場で精密な作業を行う産業用ロボットから、倉庫を駆け巡る自律移動ロボット(AMR)、さらには人間のような動きを目指すヒューマノイドロボットまで、その種類は多岐にわたります。これらのロボットが、まるで生命体のように自律的に考え、行動するために不可欠なのが「ロボティクスAIコンピュータ」です。
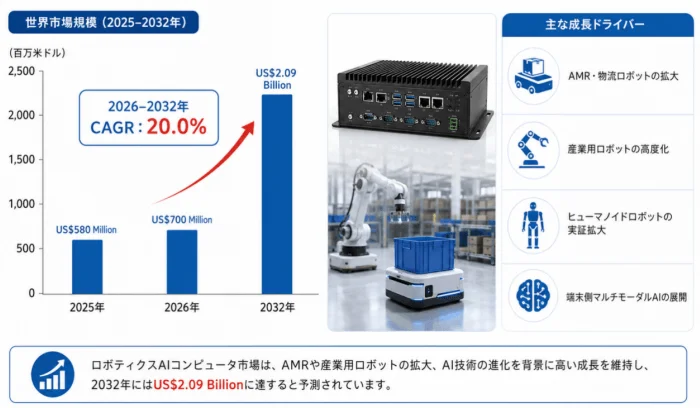
このロボットの“頭脳”とも言える技術は、現在急速な進化を遂げており、その市場規模も大きく拡大すると見込まれています。YH Research株式会社の調査レポートによると、世界のロボティクスAIコンピュータ市場は、2025年に約5億8000万米ドル、2026年には約7億米ドルに達すると推定されています。さらに、2032年には約20億9000万米ドルへと拡大し、2026年から2032年までの年平均成長率(CAGR)は約20.0%に上る見通しです。

ロボティクスAIコンピュータとは?
ロボティクスAIコンピュータとは、ロボット本体やその制御盤、あるいは近くのエッジノード(データを処理する場所)に搭載される、高性能なコンピュータシステムのことです。これは、単なるコンピュータではなく、ロボットが周囲の状況を認識し、判断し、行動するための「脳」と「神経系」を統合したプラットフォームと言えます。
具体的には、CPU(中央演算処理装置)、GPU(画像処理装置)、NPU(ニューラルプロセッシングユニット)などのAIアクセラレータ(AIの計算を高速化する専用チップ)に加えて、メモリ、ストレージ、電源、冷却機構、通信機能などが一体となっています。カメラ、LiDAR(レーザー光で距離を測るセンサー)、ミリ波レーダー、IMU(慣性計測ユニット:動きや姿勢を測るセンサー)など、さまざまなセンサーから得られたデータを処理し、以下のような高度なタスクを実行します。
-
環境認識: 周囲の状況を理解する。
-
物体検出: 何がどこにあるかを特定する。
-
自己位置推定と地図生成(SLAM): ロボット自身がどこにいるかを把握し、周囲の地図を作る。
-
センサーフュージョン: 複数のセンサー情報を組み合わせて、より正確な情報を得る。
-
経路計画: 目的地までの最適な移動ルートを計算する。
-
AIモデル推論: 学習済みのAIモデルを使って、複雑な状況を判断する。
-
モーション制御: ロボットの動きを正確に制御する。
この技術は、組込みAIコンピュータ、ロボットコントローラ、AIドメインコントローラ、産業用エッジシステム、そして量産向けのコンピューティングモジュールや開発プラットフォームといった形で展開されています。
市場成長の原動力:多様なロボットの「知能化」
ロボティクスAIコンピュータ市場の成長は、いくつかの大きな要因によって加速しています。
- AMR(自律移動ロボット)の普及: 倉庫や工場での物流効率化に不可欠なAMRは、自ら判断して移動するため、高性能なAIコンピュータが必須です。
- 産業用ロボットの知能化: 単純な繰り返し作業だけでなく、周囲の状況を認識して柔軟に対応できる、より賢い産業用ロボットへの需要が高まっています。
- ヒューマノイドロボットの実証環境への移行: 人間と同じような形をしたロボットが、単なる研究段階から実際の作業環境で試されるようになり、その複雑な動作を制御するための高性能なAIコンピュータが求められています。
- マルチモーダルAIのエッジ展開: 画像や音声、テキストなど複数の種類のデータを同時に理解・生成できるAI(マルチモーダルAI)が、クラウドだけでなく、ロボット本体(エッジ)でも処理できるようになり、よりリアルタイムで高度な判断が可能になっています。
- 搭載センサー数の増加: ロボットがより詳細に環境を認識するため、搭載されるセンサーの数が増え、それらの膨大なデータを処理する能力が必要とされています。
国際ロボット連盟によると、2024年の世界の産業用ロボット新規導入台数は54万2,000台、稼働台数は約466万4,000台に達しました。また、業務用サービスロボットの販売台数も約20万台と、前年比で大幅な増加を見せており、これらのロボットの進化がAIコンピュータ市場を後押ししています。
最先端技術が描くロボットの未来
現在の高性能なロボティクスAIコンピュータは、視覚言語モデルや生成AI、マルチモーダルモデルといった最新のAI技術をロボット上で実行できるようになっています。これにより、多数のカメラや各種センサーを同時に接続し、より複雑な環境理解やタスク実行が可能になります。
例えば、NVIDIA Jetson Thorのような製品は、最大2,070 FP4 TFLOPS(AIの計算性能を示す単位)という圧倒的な処理能力と128GBの大容量メモリを提供します。ASUSやADLINKといった企業のシステムでは、GMSL(高速カメラ接続規格)、PoE(イーサネット経由の電源供給)、CAN(車載ネットワーク)、PTP/PPS(高精度時刻同期)など、実際のロボットに搭載する上で必要となる多様な機能が追加されており、研究段階から実用化への橋渡しが進んでいます。
競争環境と主要プレイヤー
ロボティクスAIコンピュータ市場では、コアとなるコンピューティングプラットフォームを提供する大手企業と、それを基盤に特定の用途向けシステムを開発する組込みシステム企業が共存しています。
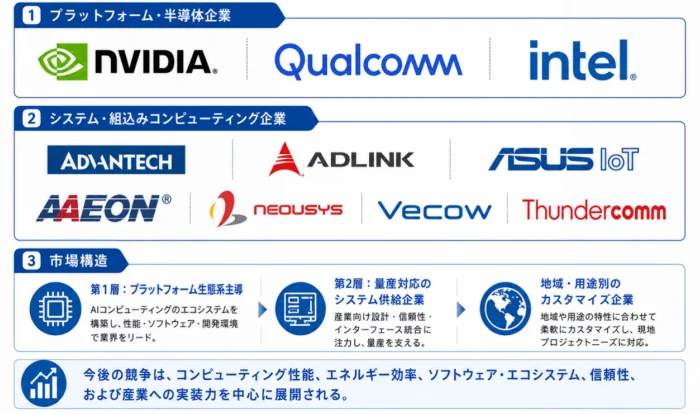
プラットフォーム・半導体企業
-
NVIDIA: Jetsonシリーズ(Orin, Thorなど)やCUDA(GPU向け開発環境)、Isaac(ロボット開発プラットフォーム)を通じて、高性能ロボットコンピューティング分野で強い影響力を持っています。
-
Qualcomm Technologies: 低消費電力と高いAI処理能力、カメラ画像処理(ISP)、通信機能を強みとし、Thundercommなどのパートナーを通じて産業用AMRや大型ヒューマノイドロボット向けのソリューションを提供しています。
-
Intel: Coreシリーズプロセッサ、OpenVINO(AI推論最適化ツール)、ROS 2(ロボット開発フレームワーク)などを通じて市場に参入しています。
システム・組込みコンピューティング企業
Advantech、ADLINK、Neousys、AAEON、ASUS IoT、Vecow、Thundercommなどが代表的な企業です。これらの企業は、モジュール、キャリアボード、組込みコンピュータ、産業用I/O(入出力インターフェース)、冷却設計、BSP(ボードサポートパッケージ:ハードウェアを動かす基本的なソフトウェア)、ドライバ、認証、グローバルサービスを提供し、評価から量産まで対応できる体制を整えています。
競争の軸は、単なるAI演算性能だけでなく、センサーとの互換性、ソフトウェアの移植性、安定した冷却システム、長期的な部品供給、量産品質、そして顧客が製品を認定するまでの期間の短縮へと移行しています。
多様な製品形態と用途
ロボティクスAIコンピュータは、その用途に応じて様々な形態で提供されています。
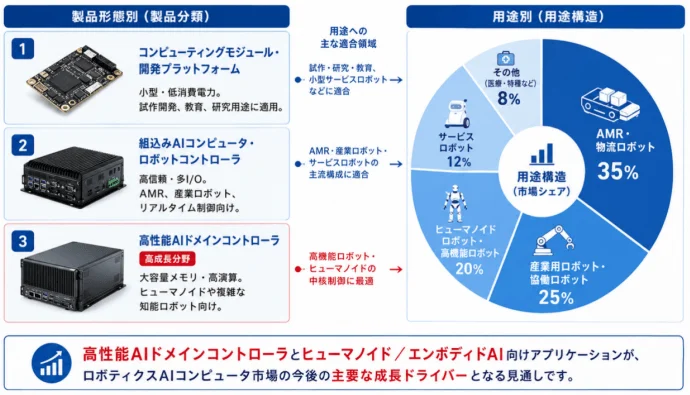
- コンピューティングモジュール・開発プラットフォーム: プロセッサやメモリ、基本的なインターフェースを小型・低消費電力で統合したものです。ロボットメーカーが独自のキャリアボードやセンサー構成、筐体を開発しやすいため、小型サービスロボット、配送ロボット、小型AMR、試作機などに広く利用されています。
- 組込みAIコンピュータ・ロボットコントローラ: Ethernet、USB、CAN、シリアル通信など、産業用途で必要なインターフェースを備えた完成品です。産業用ロボット、AMR、無人フォークリフト、点検ロボット、屋外自律システムなどで主流となっています。
- 高性能AIドメインコントローラ: ヒューマノイドロボットや移動マニピュレータ、多数のセンサーを搭載する自律システム向けに、大容量メモリ、高速カメラ接続、高精度な時刻同期、高帯域ネットワーク、生成AI推論といった高度な機能が重視されます。ASUS PE3000N、ADLINK RQX-59、Thundercomm IRB10などがその代表例です。
用途別では、AMRと物流ロボットが現在市場の約35%を占め、標準化された出荷基盤を形成しています。産業用ロボット・協働ロボットが約25%、ヒューマノイドロボット・高機能ロボットが約20%と続き、サービスロボットが約12%となっています。
特に、高性能AIドメインコントローラとヒューマノイドロボットやエンボディドAI(ロボットの身体に宿り、物理世界で学習・行動するAI)向けのアプリケーションは、今後の市場の主要な成長ドライバーとなるでしょう。
地域ごとの動向と未来
ロボティクスAIコンピュータの市場は、地域によって異なる特徴と成長を見せています。
-
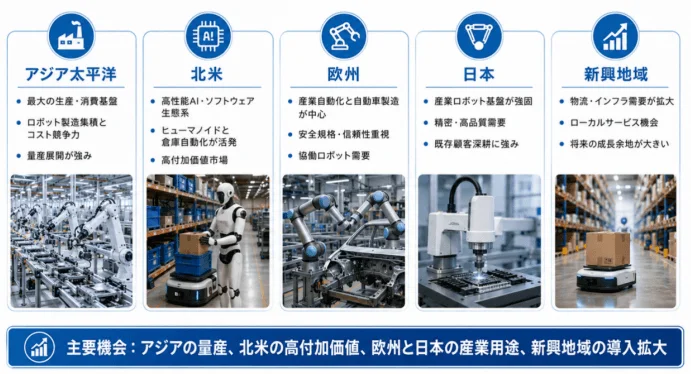
アジア太平洋地域: 最大の生産・消費地域であり、特に中国大陸と台湾には、組込みコンピュータから部品製造まで幅広いサプライチェーンが集積しています。中国、日本、韓国は産業用ロボット、電子機器、物流自動化の主要顧客が集中しており、2024年の世界の産業用ロボット新規導入台数のうち、アジアが74%、中国が54%を占めました。
-
北米: GPU、生成AI、ロボット基盤モデル、倉庫自動化、ヒューマノイドロボット、ソフトウェアプラットフォームにおいて高い競争力を持っています。大規模なAIモデルをロボットで直接動かす「端末推論」や、開発ツール、高性能プラットフォームへの需要が強く、高付加価値市場を形成しています。
-
欧州: 産業オートメーション、自動車、協働ロボット、AMRが主要市場です。安全性、サイバーセキュリティ、産業認証、長期供給が重要な購買基準となります。
-
日本: 産業ロボットの基盤が強固であり、精密さや高品質な製品への需要が高いです。
-
中国: 政策的な支援もあり、人形ロボットや具身智能(エンボディドAI)の実証・導入が急速に進んでいます。2026年に開始された「人形ロボット・具身智能実景実訓専項行動」では、100件以上の高付加価値用途と、1万台規模の導入能力形成が目標とされています。これにより、シーン理解、タスク計画、マルチモーダル推論、電力最適化などに対応するローカルAIコンピューティングの需要が拡大するでしょう。
ロボット開発を支えるエコシステム
ロボティクスAIコンピュータは、多くの技術と企業の協力によって成り立っています。
上流(主要部材・基盤技術)では、CPU、GPU、NPUといった半導体、メモリ、電源部品、基板、冷却部品などが製造されます。ソフトウェア面では、ROS 2(ロボット開発で広く使われるオープンソースのソフトウェアフレームワーク)、Linux、リアルタイムOS、AI推論フレームワークなどが基盤を構成します。
中流(製品・システム)では、これらの部材と技術を統合し、コンピューティングモジュール、組込みAIコンピュータ、ロボットコントローラ、AIドメインコントローラ、開発キットなどが開発されます。
下流(用途・エンドユーザー)では、これらのコンピュータを搭載した産業用ロボット、AMR、サービスロボット、ヒューマノイドロボットなどが実際に導入され、システムインテグレーターや物流企業、製造企業、公共サービス機関などで活用されます。
この市場への参入障壁は高く、電力あたりの演算性能、リアルタイムな制御、多種多様なセンサーの同期、産業用途に耐える熱設計、サイバーセキュリティ、長期的な部品供給、OSやドライバの適合、機能安全、そして量産品質管理といった多くの課題をクリアする必要があります。AIプロセッサや高速メモリだけでなく、高信頼性のキャリアボード、マルチセンサーインターフェース、電源・冷却システム、そしてソフトウェアの適合と検証に大きな価値が集中しています。
まとめ
ロボティクスAIコンピュータの進化は、ロボットが私たちの生活や産業に、より深く、より賢く入り込む未来を確実に後押ししています。自律移動ロボットが工場や倉庫で効率を高め、産業用ロボットがより柔軟な生産を可能にし、そしていずれはヒューマノイドロボットが私たちの日常のパートナーとなるかもしれません。
この市場の成長は、単なる技術トレンドに留まらず、私たちの社会や働き方、生活そのものを変革する可能性を秘めています。ロボットが自らの「頭脳」をさらに進化させ、未来の可能性を広げていくことに、知的なワクワク感を抱かずにはいられません。
関連情報
YH Research株式会社の詳細については、以下のURLをご覧ください。


