

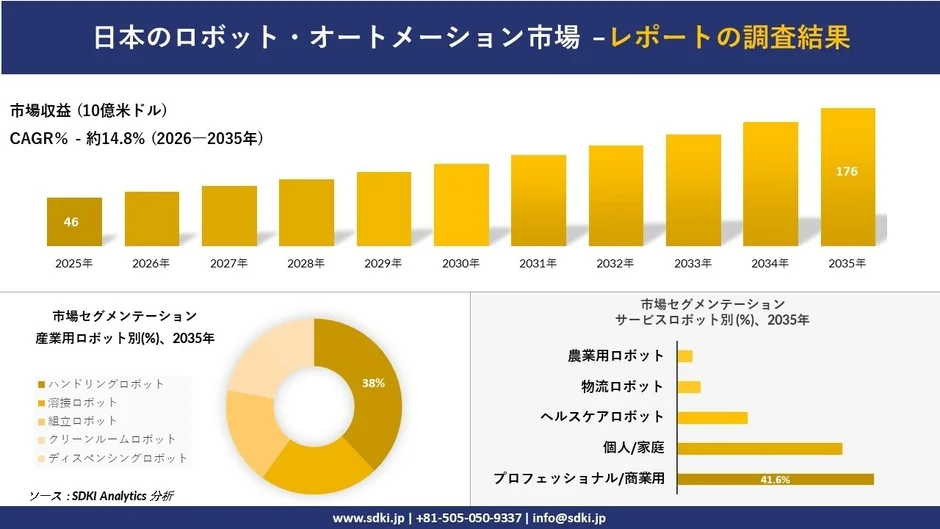
日本のロボット・オートメーション市場が急拡大へ
SDKI Analyticsが2026年6月5日に公表した調査結果によると、日本のロボット・オートメーション市場は今後10年間で目覚ましい成長を遂げると予測されています。2025年には約46億米ドルだった市場規模が、2035年には約176億米ドルにまで拡大し、予測期間中の年平均成長率(CAGR)は14.8%に達すると見込まれています。

この成長の背景には、国内の深刻な労働力不足、産業の近代化への強い需要、そして人工知能(AI)の急速な導入、さらには政府による積極的なイノベーション支援プログラムがあります。
市場拡大を後押しする要因
産業用ロボット導入の加速
日本は長らく、世界の産業用ロボット市場を牽引する存在です。国際ロボット連盟(IFR)のデータによると、2024年時点で日本の工場では約450,500台もの産業用ロボットが稼働しており、これは前年比3%の増加を示しています。同年には約44,500台の新たな産業用ロボットが導入され、日本は引き続き世界第2位の産業用ロボット市場としての地位を維持しています。特に自動車、エレクトロニクス、機械製造といった分野での高い稼働率は、ロボット関連企業にとって機器の更新やアップグレード、さらなる自動化を推進する大きな機会となっています。
政府主導のイノベーションと社会実装
日本政府も、ロボット技術の社会実装を強力に推進しています。経済産業省は、地域経済やサービス産業における労働力不足と生産性の課題を解決するため、ロボティクス活用を重視しています。2025年6月には、自治体や中小企業、地域企業によるロボット導入を加速させるための「ロボティクス・地域イニシアティブ・ネットワーキング・グループ(RINGプロジェクト)」を立ち上げました。
また、物流分野では、2023年4月から一定の要件を満たす低速・自動配送ロボットの公道走行が認められるようになりました。これは、商業用やサービス用ロボットが私たちの日常生活に浸透していくための重要な一歩であり、物流の効率化や新たなサービス創出への期待が高まります。
AIとロボット技術の融合がもたらす未来
ロボット技術の進化は、AIとの融合によって新たな段階を迎えています。
FANUCによるAIロボット技術への投資
2026年7月、日本のFA(ファクトリーオートメーション)、ロボティクス、工作機械のリーディングカンパニーであるFANUCは、Noetra Corp.への出資を発表しました。この投資は、AIロボットやフィジカルAI(ロボットが物理的な世界で自律的に動き、環境と相互作用するためのAI技術)の中核となる「マルチモーダル・ファウンデーション・モデル」の開発を支援するものです。マルチモーダル・ファウンデーション・モデルとは、画像、音声、テキストなど複数の異なる情報源を同時に理解し、生成できるAIの基盤モデルであり、これによりロボットはより人間のように状況を認識し、判断できるようになると期待されています。
FANUCは、今回の出資が、指示の理解、環境の認識、自律的な判断、そして実際の動作実行が可能なロボット開発を後押しするものだと説明しています。これは、従来のプログラムされた動作だけでなく、ロボットが自ら状況を判断して最適な行動を選択できるようになることを意味し、より柔軟で自律的な生産システムの実現につながるでしょう。
KUKAが提唱する「Automation 2.0」
ドイツのロボット・オートメーション企業KUKAは、2026年3月に「Automation 2.0」戦略を発表しました。これは、従来の産業オートメーションに、フィジカルAI、インテントベース(意図に基づく)ソフトウェア、そしてインテリジェント・ロボティクスを融合させるというものです。インテントベースソフトウェアとは、人間の抽象的な意図や目標を理解し、それを具体的な行動計画に変換して実行するソフトウェアを指します。
KUKAはまた、自動化管理プラットフォーム「KUKA AMP」を導入し、2025年度の研究開発費が過去最高の213百万ユーロに達したことを明らかにしました。これらの動きは、主要な自動化機器サプライヤーが、固定的なルールベースのシステムから、より適応性の高いロボットやAI主導の生産環境へと移行していることを示しています。これにより、ロボットは予期せぬ状況にも対応し、より複雑なタスクを自律的にこなせるようになると期待されます。
市場セグメンテーションの展望
日本のロボット・オートメーション市場は、産業用ロボット、サービスロボット、ソフトウェア・AI統合、そしてコンポーネント・ハードウェアの各セグメントに分かれています。SDKI Analyticsの予測では、特に「ハンドリングロボット」が2035年までに市場全体の約38%を占めると見込まれています。ハンドリングロボットは、マテリアルハンドリング(材料の運搬)、マシンテンディング(工作機械へのワーク着脱)、部品搬送、梱包、組立作業など、多岐にわたる用途で活用されており、その汎用性の高さが市場での優位性につながっています。
まとめ
日本のロボット・オートメーション市場は、労働力不足という社会課題を解決し、産業競争力を高めるための重要な鍵を握っています。政府の強力な支援と、FANUCやKUKAのような大手企業によるAI技術への積極的な投資が、市場の成長を加速させています。特に、AIと融合した次世代ロボットは、単なる自動化を超え、自律的に判断し、変化に適応できる「知的なパートナー」として、私たちの働き方や生活を大きく変革していくことでしょう。
これらの技術はまだ研究開発段階にあるものも多いですが、自動配送ロボットのように既に実用化が始まっている分野もあります。未来の工場や物流現場、さらには私たちの身近な場所で、より賢く、より柔軟に働くロボットが活躍する日が、着実に近づいています。
詳細レポートはこちら
日本のロボット・オートメーション市場に関する詳細な調査レポートは、SDKI Analyticsのウェブサイトでご覧いただけます。


