

フリップチップ技術とは?
フリップチップとは、半導体チップを回路基板に直接接続する画期的な技術です。従来の半導体製造では、チップと基板を細い金属のワイヤーでつないでいましたが、フリップチップでは、チップの表面に微細な金属の突起(バンプ)を形成し、それを基板の対応する電極に直接はんだ付けします。この方法により、チップと基板の接続距離が短くなり、電気信号の伝送速度が向上し、チップの小型化と高性能化が同時に実現できるのです。
この技術は、スマートフォンやパソコンといった身近な電子機器から、高性能なデータセンター、そして未来の自動車に至るまで、幅広い分野で高性能な半導体を実現するために不可欠な存在となっています。
市場成長を牽引するAI、自動運転、そして日本の強み
日本のフリップチップ市場の成長を後押ししている主な要因は、以下の通りです。
-
自動車分野における半導体デバイスの採用拡大: 自動運転や先進運転支援システム(ADAS)の進化に伴い、自動車に搭載される半導体の数は飛躍的に増えています。これらの半導体は、より高性能で信頼性の高いフリップチップ技術を必要としています。
-
産業オートメーションの急速な進展: 工場の自動化やロボット技術の導入が進むことで、産業機器に組み込まれる半導体の需要が高まっています。ここでも、フリップチップ技術がその性能と小型化に貢献しています。
-
AI(人工知能)やHPC(高性能コンピューティング)インフラへの需要拡大: 大量のデータを高速で処理するAIやHPC(スーパーコンピューターなど、膨大な計算を高速で行うためのコンピューターシステム)の進化には、高性能な半導体チップが不可欠です。フリップチップは、これらのチップの性能を最大限に引き出すために重要な役割を果たします。
米国国際貿易局(ITA)の発表によると、2025年の日本の半導体市場規模は518億ドルを超え、前年比9.4%増と力強い成長を見せています。特にAIチップ、ロジックIC、メモリICがこの成長を牽引しています。さらに、日本企業は特定の半導体製造装置分野で世界シェアの60%から80%を占めるなど、その技術力は世界的に高く評価されています。また、次世代の2nm(ナノメートル)チップ(半導体内部の回路線幅が2ナノメートルという極めて微細なもの。線幅が細いほど高性能で省電力なチップが作れる)の開発を進めるRapidus(ラピダス)に対して、61億ドルを超える政府資金が投入されるなど、国家レベルでの投資も活発です。
技術革新の最前線:DNPとTOPPANの取り組み
日本のフリップチップ市場では、主要企業による技術革新が活発に進められています。
-
DNPのTGVガラスコア基板: 2025年12月、DNPは久喜工場にTGV(Through Glass Via:ガラス貫通電極)ガラスコア基板のパイロットラインを導入しました。TGVは、ガラス基板に微細な穴を開けて電極を通す技術で、フリップチップBGA(ボール・グリッド・アレイ:フリップチップ技術を用いた半導体パッケージの一種)パッケージ向けです。この技術は、従来の有機基板と比較して、より高い剛性や平坦性、そして高密度な貫通電極配置を実現します。これは現在、開発・実用化に向けたパイロットラインでの導入段階です。
-
TOPPANの次世代半導体パッケージング技術: 2025年5月、TOPPANは「JPCA Show 2025」で、フリップチップBGA基板や次世代半導体パッケージング技術を展示しました。同社の製品には、生成AI、通信、チップレット・アーキテクチャ(複数の小さなチップを組み合わせて高性能なシステムを構築する設計思想)、高速光デバイス実装向けのFC-BGAなどが含まれています。
-
TOPPANによる新製造拠点設立計画: 2023年12月には、TOPPANが石川県に新たな半導体パッケージング拠点を設立する計画を発表しました。この施設では、高速伝送およびチップレット用途向けのフリップチップBGAの開発・量産が行われる予定です。これは将来の実用化を見据えた投資であり、現在は計画段階です。
市場を支える伝統と革新の技術
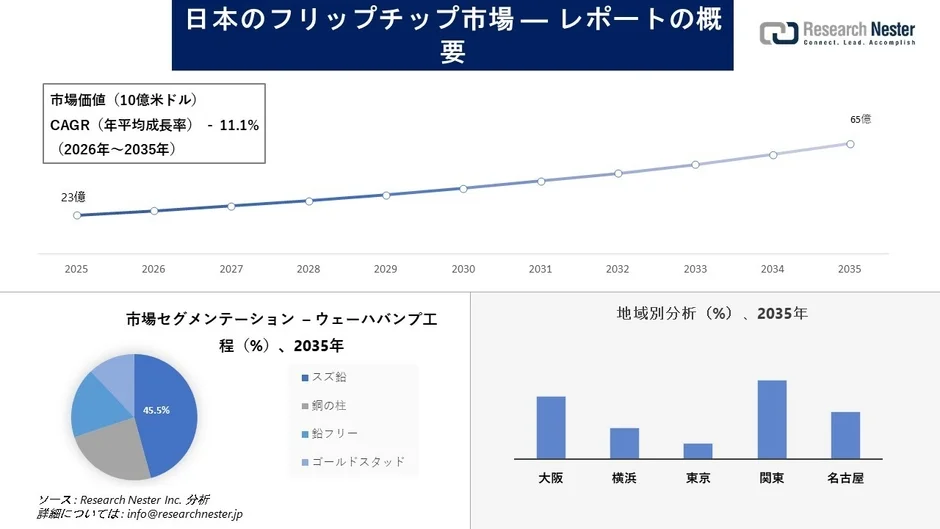
フリップチップの製造工程において、ウェハバンプ形成工程(半導体チップと基板を接続するための突起をウェハ上に形成する工程)は重要な部分です。Research Nesterの調査によると、2026年から2035年にかけては、スズ・鉛(Sn-Pb)セグメントが45.5%のシェアを占めると予測されています。
これは、スズ・鉛バンプが長年にわたる製造エコシステム、コスト面での利点、成熟した加工インフラ、そして大量生産される半導体パッケージ用途における実績ある信頼性を持っているためです。日本の強固な半導体パッケージング産業が、この従来のハンダバンプ形成技術の継続的な採用を支える強力な基盤となっています。
関東地方が牽引する地域成長
2035年末までに、日本のフリップチップ市場において関東地方が大きなシェアを占めると予測されています。この背景には、同地域に大手半導体企業、研究開発施設、装置メーカー、電子機器メーカー、および企業本社が集積していることがあります。
日本貿易振興機構(JETRO)によると、関東地方には1,236カ所の事業所があり、特に東京が1,002カ所、神奈川が161カ所と、主要な事業活動の集積地となっています。この大規模な集積は、日本の半導体および先端エレクトロニクス・エコシステムにおける関東地方の重要なハブとしての地位を確固たるものにしています。
さらに、関東地方はフリップチップのバリューチェーンにおける半導体設計、研究開発、先端材料といった高付加価値セグメントにおいて強力な存在感を示しており、市場全体の成長を後押ししています。
こうした状況下、信越化学工業株式会社は2024年4月、群馬県伊勢崎市に半導体リソグラフィ材料(半導体製造工程で回路パターンをウェハに転写する際に使用される材料)の新たな製造・研究施設を建設する計画を発表しました。この施設は約15万平方メートルの敷地を有し、同社の4番目の生産拠点となることで、先端半導体材料への需要増大に対応し、ひいてはフリップチップへの需要拡大を促進すると期待されています。
日本のフリップチップ市場の将来性
日本のフリップチップ市場は、AI、自動運転、産業オートメーションといった未来を形作る技術の進化とともに、今後も力強い成長を続けることでしょう。DNPやTOPPANといった主要企業による革新的な技術開発と、関東地方を中心とした産業集積が、この成長をさらに加速させると考えられます。高性能な半導体が社会のあらゆる側面に浸透していく中で、フリップチップ技術は日本の産業競争力を高め、私たちの生活をより豊かにする重要な鍵となるはずです。
本調査レポートの詳細については、以下のリンクから確認できます。


