

AMIメーターとは?従来のメーターとの決定的な違い
AMIメーターは、電力、水道、ガスの使用量データをリアルタイムで計測し、収集、送信、分析を行うためのスマートな電子計量装置です。これまでのメーターが月ごとの総使用量を記録し、人が直接検針する必要があったのに対し、AMIメーターは高度な通信技術とセンサー、データ管理システムを組み合わせることで、エネルギー消費量を正確かつ遠隔で継続的に監視することを可能にします。
つまり、単に「どれだけ使ったか」を記録するだけでなく、電力会社と利用者を常に繋ぎ、双方向のコミュニケーションを可能にする「データの窓口」としての役割を果たす点が、従来のメーターとの決定的な違いです。
なぜ今、AMIメーターが電力インフラの中核となるのか
AMIメーターの需要が急速に高まっている背景には、再生可能エネルギーの普及、電気自動車(EV)の台頭、そして家庭用蓄電池やスマートホーム機器の増加があります。
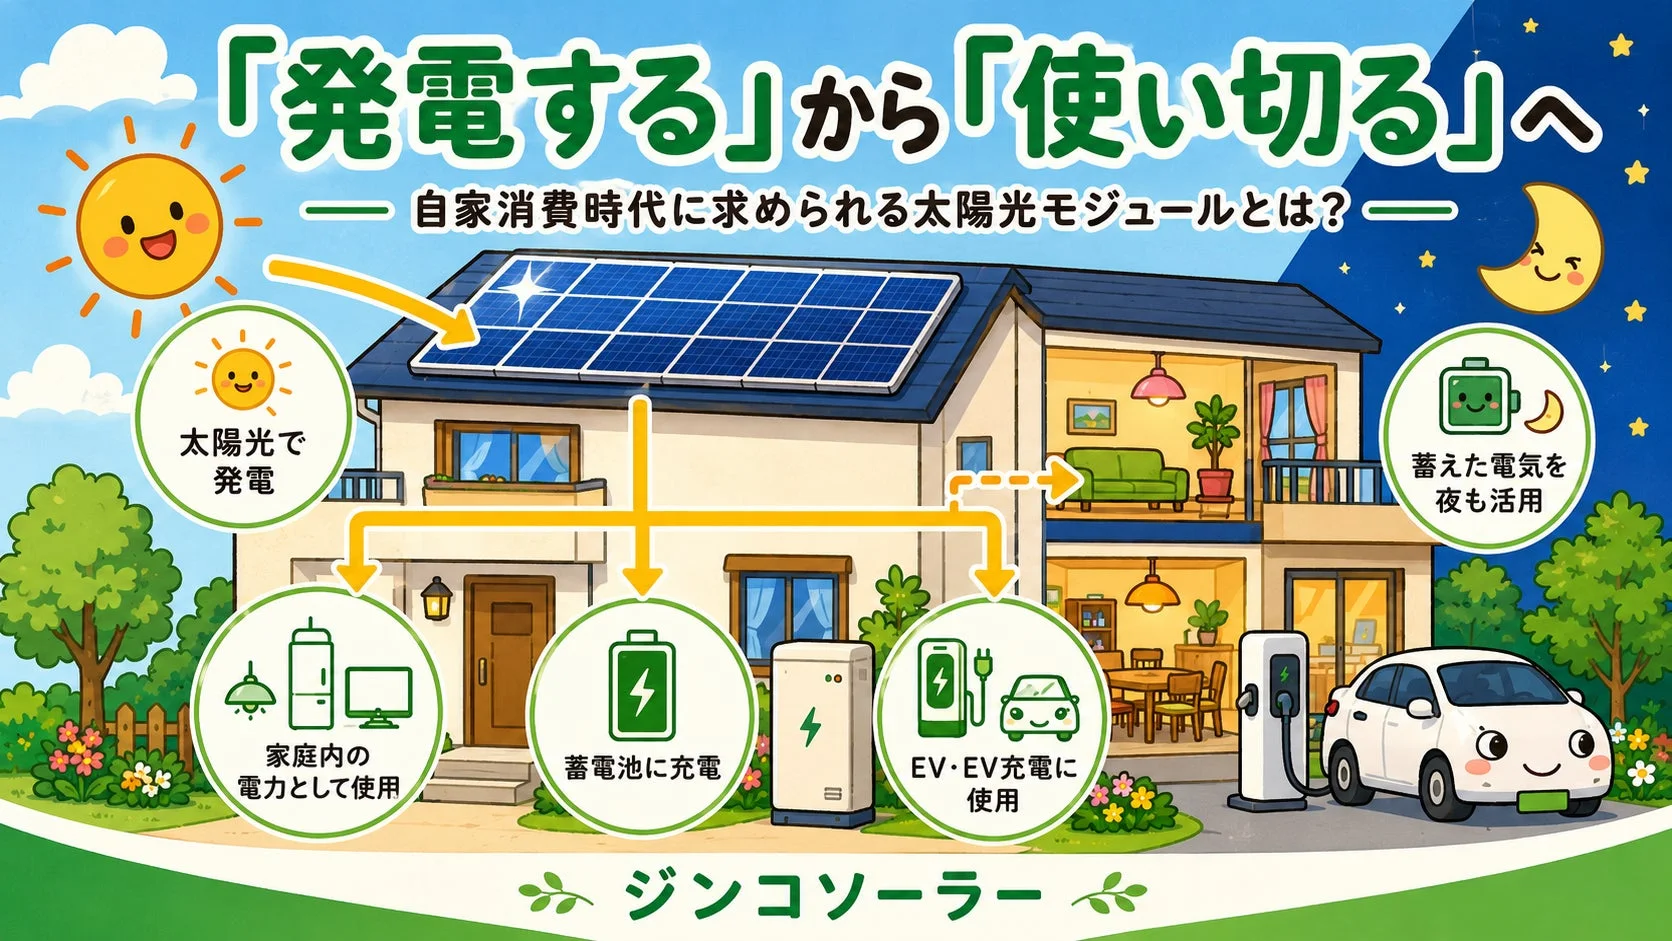
これまでの電力の流れは、大規模な発電所から各家庭や企業へという一方向が基本でした。しかし、屋根に設置された太陽光パネルからの発電(逆潮流)や、EVの充電による急激な電力需要の増加、家庭用蓄電池からの放電など、電力の流れは多様化し、複雑になっています。このような状況では、月ごとの検針だけでは電力網全体のバランスを保つことが難しくなります。
AMIメーターは、リアルタイムに近い形で電力の使用状況を把握し、料金計算、停電管理、需要予測、設備保全、さらには分散型エネルギー資源(DER:Distributed Energy Resources)の制御までを統合する「デジタル配電網」への移行を可能にします。これにより、電力会社はよりきめ細やかな電力需給の調整が可能となり、利用者は時間帯別料金やデマンドレスポンス(電力需要抑制への協力)プログラムに参加しやすくなるでしょう。EVや分散型電源が増えれば増えるほど、AMIの重要性はさらに高まるものと考えられます。
AMI市場の広がり:メーター本体からシステム全体へ
AMI市場の成長は、単にスマートメーター本体の出荷台数が増えるだけではありません。現在のAMIは、スマート電力メーターを中心に、通信ネットワーク、ヘッドエンドシステム(スマートメーターからのデータを収集・処理するシステム)、メーターデータ管理(MDM:Meter Data Management)システム、クラウド環境、データ分析、遠隔でのファームウェア更新、保守サービスなどを組み合わせた統合システムとして導入が進んでいます。
通信方式も、RFメッシュ、セルラー、NB-IoT、Wi-SUNなど、多様な選択肢があり、都市部から地方、大規模施設まで、設置環境に応じた最適なシステムが選ばれています。この傾向は、メーターそのものだけでなく、膨大な計測データを「運用可能な情報」へと変換するシステム全体への投資が加速していることを示しており、ソフトウェア、通信、クラウド、データ分析を手掛ける企業にとっても新たな市場参入の機会を生み出しています。
世界各地で進むAMI導入と高度化の動き
地域別に見ると、AMIメーター市場には「普及率を高める市場」と「既存AMIを高度化する市場」という二つの異なる投資テーマが見られます。
欧州では、デンマークやイタリア、スウェーデンなど高いスマートメーター普及率を持つ国がある一方で、ドイツのようにまだ導入の余地が大きい市場も存在します。EU全体で普及の地域格差を解消する動きが政策課題となっています。
一方、日本では、東京電力パワーグリッドとLandis+GyrによるAMI高度化の取り組みが発表されました。これは、スマートメーターを電力計測に留めず、ガス・水道メーター、EV充電器、蓄電池、太陽光発電インバーターなどを接続する「通信ハブ」として活用する方向性を示しています。北米でも、高解像度の電圧・電流情報をメーター側で処理する「グリッドエッジ・インテリジェンス」(電力網の末端(エッジ)での高度な情報処理)への投資が進んでおり、すでにAMIが普及している市場においても、第2世代・第3世代AMIへの更新需要が新たな成長源となっています。
最新の市場動向と将来の展望
AMI市場は、大型導入から通信規格の移行、法的導入義務の明確化へと、その環境が変化しています。例えば英国では、2030年末までのスマートメーター展開完了を目指し、2G・3G通信の終了を見据えた4Gへの移行や、既存設備の予防的交換が重要課題とされています。2027年からは新規設置や予防的交換に関する年間マイルストーンが法的拘束力を持つ予定であり、メーター販売だけでなく、関連する通信ハブ交換、既存AMI更新、運用改善、管理ソフトウェアなど、市場全体の需要がより明確になる転換点となるでしょう。
今後の競争軸は、スマートメーターの製造コストや計測精度だけでなく、「どれだけ高度なデータを収集し、配電網運用へ活用できるか」が重要になります。高解像度の電圧・電流データ、停電や電力品質異常の早期検知、遠隔での接続・切断、双方向計測、OTA(Over-The-Air:無線通信によるソフトウェア更新)によるソフトウェア更新、分散型エネルギー資源管理システム(DERMS:Distributed Energy Resource Management System)との連携などが、次世代AMIの差別化要素となるでしょう。
同時に、数百万台から数千万台規模のメーターが通信ネットワークに繋がるため、サイバーセキュリティとデータプライバシーも極めて重要な要素となります。電力網が多様な機器やクラウドサービスと繋がる分散型ネットワークへ移行するほど、AMIは潜在的なサイバー攻撃の標的にもなり得ます。そのため、暗号化、認証、セキュアな遠隔更新、アクセス管理、通信障害時の復旧性などを含めた「ライフサイクル全体の安全性」が、価格と同程度に重要な競争条件になっていくとみられます。
AMI導入には高額な初期投資、既存設備からの移行、異なるメーカー間の相互運用性、通信寿命といった課題も存在します。しかし、電力網のデジタル変革(DX:Digital Transformation)を支える長期的なデジタル資産として、AMIは今後10年間で競争構造そのものを変化させる可能性を秘めています。市場の本当の成長テーマは、「何台のスマートメーターが設置されるか」から、「数千万台のエッジ端末を使って電力網をどこまで可視化・自動化できるか」へと移り始めています。
経営層が注目すべき市場トレンドと新たな事業機会
AMI市場の拡大は、電力会社だけでなく、IT、通信、データ企業にも新たな市場を生み出すでしょう。スマートメーターの普及後を見据え、次世代システムの標準機能やセキュリティ、通信仕様に関する検討が進む中で、メーター本体の更新需要に加え、通信ネットワーク、MDMS、クラウド、システム統合、保守、データ活用といった周辺領域の商機が広がると考えられます。
再生可能エネルギーや分散型電源の拡大は、AMIを単なる「計測機器」から、電力需給を最適化する戦略的なプラットフォームへと変貌させます。需要家側の発電量も計測できる双方向計量は、デマンド・レスポンスや再生可能エネルギー導入への活用が期待されており、メーターメーカーに加え、エネルギーマネジメント、蓄電池、DER管理、需要予測、データ分析を組み合わせられる企業が、より大きな価値を創出する余地を持つでしょう。
AIやクラウド、リアルタイムデータ分析の融合は、AMI市場の収益源をハードウェア販売からデータサービスへと移行させる可能性を秘めています。AMIから継続的に取得される大量の電力データは、請求業務だけでなく、需要予測、設備運用、異常検知、顧客サービス、省エネ支援など幅広い用途に活用できます。競争軸は「高性能なメーターの提供」から、「収集したデータをどれだけ高付加価値な意思決定へ転換できるか」へと広がっていくでしょう。
AMIの普及拡大に伴い、サイバーセキュリティとデータ保護は「コスト」ではなく、企業選定を左右する競争優位性となります。数百万〜数千万規模の端末が通信ネットワークに繋がるAMIでは、デジタル化による効率向上と同時にサイバーリスクへの対応が経営課題です。今後は、セキュアな通信、認証、暗号化、ファームウェア管理、監視などを設計段階から組み込める企業が、電力会社やインフラ事業者から長期的なパートナーとして評価されるでしょう。
2035年の372.2億米ドル市場を見据え、企業はメーターハードウェアに加え、通信、MDMS、クラウド、分析、サイバーセキュリティ、需要家向けエネルギーサービスまで、AMIのバリューチェーン全体で持続的な成長機会を探る必要があります。次の競争局面では、更新需要を獲得する企業だけでなく、そのインフラ上で継続的な収益を生み出せる企業が重要なポジションを確立すると考えられます。


