

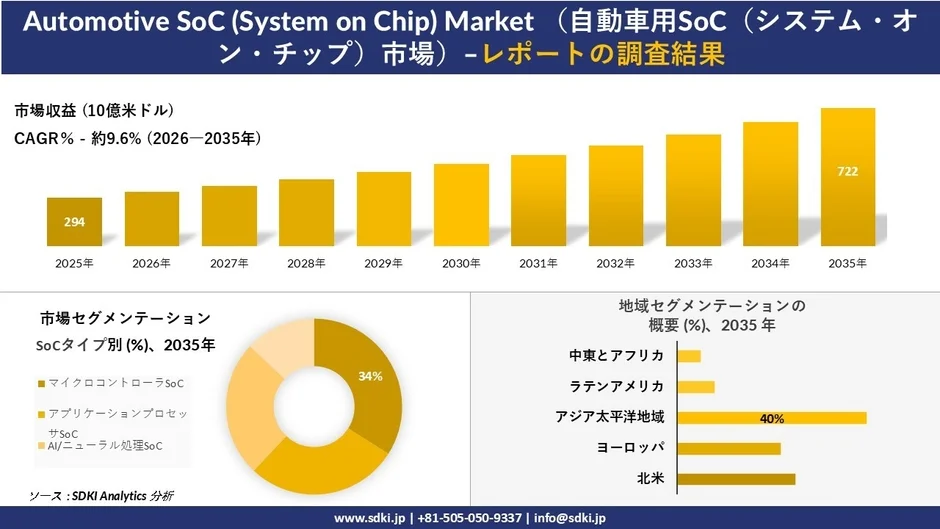
自動車用SoC市場、2035年には722億ドル規模に
SDKI Analyticsが2026年6月23日に発表した調査によると、自動車用SoC市場は今後急速な成長が見込まれています。2025年には約294億米ドルだった市場規模(収益額)が、2035年には約722億米ドルに達すると予測されています。この期間における年平均成長率(CAGR)は約9.6%と見込まれており、自動車産業におけるSoCの重要性が高まっていることを示しています。

この市場成長を牽引しているのは、主に以下の二つの大きなトレンドです。
- 車両の電動化の進展(EV普及):電気自動車(EV)は、バッテリー制御、エネルギー管理、車両のコネクティビティ、車内のインテリジェンスなど、多くの電子システムを搭載しています。国際エネルギー機関(IEA)の「Global EV Outlook 2026」によると、2025年の世界におけるEV販売台数は2,000万台を超え、新車販売全体の25%以上を占めました。EVの普及は、これらの複雑なシステムを動かすための高性能なSoCの需要を大きく押し上げています。
- ADAS(先進運転支援システム)や自動運転技術の義務化:衝突回避や車線維持など、ドライバーの安全運転をサポートするADASは、もはや高級車だけの機能ではありません。国連欧州経済委員会(UNECE)が自動レーン維持システム(ALKS)に関する国際規制を約60カ国が採用したと発表するなど、自動運転機能の普及に向けた世界的な動きが進んでいます。また、先進緊急ブレーキシステム(AEBS)に関する国連規則第152号の改正も、2025年9月26日より締約国で拘束力を持つことになりました。これらの安全技術の標準化・義務化は、高性能なSoCが不可欠であり、市場の成長に寄与しています。
最新の技術動向と企業の取り組み
自動車用SoC市場では、主要企業が革新的な技術開発と提携を進めています。これは研究段階から実用化に向けて加速していることを示唆しています。
-
Qualcomm:2026年1月、CES 2026において「Snapdragon Ride Flex SoC」や「Snapdragon Cockpit Elite Platform」などが世界各地の自動車メーカーに採用されたことを発表しました。また、車両の機能や性能がソフトウェアによって柔軟に更新・変更できる次世代の自動車「SDV(ソフトウェア定義型車両)」や、コックピットとADASの統合コンピューティング開発を加速させるための新たな提携も発表しています。
-
Renesas Electronics:2026年2月、次世代SDV向けに最適化された、車載マルチドメインECU(電子制御ユニット:自動車のさまざまな部品を電子的に制御するコンピューター)用の新たなSoC技術の開発を発表しました。この技術には、チップレット技術による拡張性、AI処理能力の強化、機能安全技術などが含まれており、より高性能で安全な自動車システムへの貢献が期待されます。
市場を牽引するSoCタイプと地域
自動車用SoC市場は、SoCのタイプ別に見ると、マイクロコントローラSoC、アプリケーションプロセッサSoC、AI/ニューラル処理SoC、およびハイブリッド/フュージョンSoCに分類されます。中でも「マイクロコントローラSoC」は、2035年までに市場シェアの34%を占めると予測されています。
マイクロコントローラSoCは、パワートレイン(エンジンの動力伝達系)、電動化システム、ボディエレクトロニクス、快適装備、コネクティビティ・ゲートウェイなど、低遅延が求められる分散型制御機能に不可欠な存在です。現代の自動車には最大150個のECUと約1億行のソフトウェアコードが搭載されており、2030年にはコード量が3億行にまで増加すると見込まれています。このような状況が、マイクロコントローラSoCの需要を後押ししています。
地域別では、「アジア太平洋地域」が市場を主導すると予測されており、予測期間中、同地域は40%の収益シェアと10.4%の年平均成長率(CAGR)を記録する見込みです。この優位性は、単なる車両生産台数だけでなく、電動化の規模やコネクテッド・モビリティ・インフラの整備状況に起因しています。
例えば、IEAのデータによれば、2024年に世界で新設された公共充電ポイントは130万カ所を超え、世界の総設置数は500万カ所を上回りました。その中で中国は、充電ポイントの約65%、および電気自動車(小型車)の保有台数の約60%を占めています。こうしたインフラ基盤が、充電時の通信、バッテリー制御、テレマティクス、クラウド連携型車両サービスなどに用いられる車載SoCの需要を支えています。
日本市場においても、強力な「SDV」推進政策によって需要が拡大しています。経済産業省の「2025年モビリティDX戦略」では、2030~2035年における日本勢のSDVの世界販売シェア30%を目標に掲げており、デジタルコックピット、ADAS、コネクティビティ、統合型車両コンピューティング向け車載SoCの需要を後押ししています。
主要企業
世界の自動車用SoC市場における主要企業は以下の通りです。
-
Qualcomm Technologies, Inc.
-
NVIDIA Corporation
-
NXP Semiconductors N.V.
-
Infineon Technologies AG
-
STMicroelectronics N.V
日本市場における上位5社は以下の通りです。
-
ルネサスエレクトロニクス株式会社
-
株式会社ソシオネクスト
-
株式会社デンソー
-
MediaTek Inc.
-
日産自動車株式会社
未来の自動車を形作るSoC
自動車用SoC市場の成長は、私たちが今後体験するであろう、より安全で、より快適で、そしてよりスマートなモビリティ社会の実現に直結しています。車両の電動化や自動運転技術の進化は、SoCのさらなる高性能化と多様な機能統合を求め、技術革新のサイクルを加速させるでしょう。今後、自動車がどのように進化していくのか、SoCの動向から目が離せません。
関連リンク
-
市場調査レポートの詳細はこちら:https://www.sdki.jp/reports/automotive-soc-system-on-chip-market/590642484
-
無料サンプルレポートはこちら:https://www.sdki.jp/sample-request-590642484
-
試読版レポートはこちら:https://www.sdki.jp/trial-reading-request-590642484
-
SDKI Analyticsウェブサイト:https://www.sdki.jp/
-
SDKI Analytics 公式X(Twitter):https://twitter.com/SDKIResearch
-
SDKI Analytics 公式Facebook:https://www.facebook.com/sdkiresearch/


