

AIが運転を丸ごと担う「エンドツーエンド自動運転」市場、2032年には427億ドル規模へ急成長の見込み
AI技術の進化が、私たちの移動手段に大きな変革をもたらそうとしています。特に注目されているのが、車両の認識から判断、操作までの一連のプロセスをAIが統合的に処理する「エンドツーエンド自動運転」です。この革新的な技術が、従来の自動運転システムとどう異なり、私たちの未来をどう変えていくのか、その市場の動向と技術の核心に迫ります。
エンドツーエンド自動運転とは? AIが実現する“人間らしい”運転
エンドツーエンド自動運転とは、カメラやレーダー、LiDAR(ライダー:レーザー光を使って周囲の物体までの距離や形状を正確に測定するセンサー)、測位情報、車両状態データといった様々なセンサーからの入力を、単一または統合されたAIモデル(人間の脳の働きを模したコンピュータプログラム。大量のデータから学習し、パターンを認識したり予測したりする)で直接処理し、運転操作までを一貫して行う自動運転技術です。
従来の自動運転システムは、「認識」「予測」「計画」「制御」といった段階的なモジュールに分かれて処理を行っていました。しかし、エンドツーエンド自動運転では、深層学習(ディープラーニング:AIモデルの一種で、多層のニューラルネットワークを使って、より複雑なデータから特徴を自動で学習する技術)などのAI技術を駆使して、走行データから直接運転操作を生成します。これにより、複雑な交通環境への適応力向上や開発効率化が期待されています。まるで熟練のドライバーが直感的に運転するような、より人間らしい判断が可能になる点が「すごい」ポイントです。

驚異的な市場成長:2032年には427億ドル規模へ
YH Researchの調査によると、エンドツーエンド自動運転市場は、人工知能や大規模データ解析技術の進化を背景に、次世代自動運転システムの中核技術として急速に発展しています。
グローバル市場は2025年の39億8,600万米ドルから、2032年にはなんと427億3,100万米ドルへと大幅に成長すると予測されており、2026年から2032年までの年平均成長率(CAGR:複数年にわたる成長率を平均したもの。市場の成長トレンドを示す指標)は33.3%に達する見込みです。
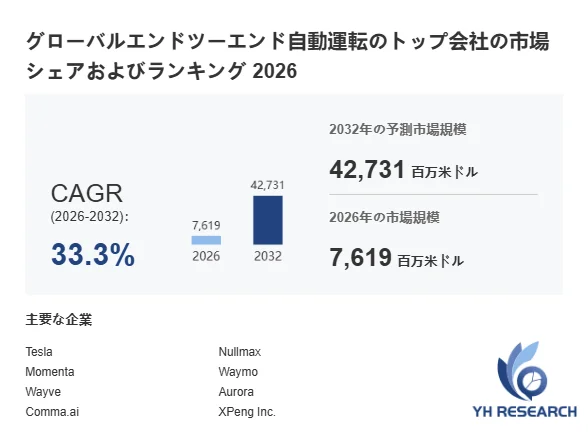
この急成長は、単に技術が進歩するだけでなく、社会が自動運転技術を積極的に受け入れ、実用化へ向かっていることを示唆しています。現在はL2/L2+高度運転支援機能(特定の条件下で、ステアリング、アクセル、ブレーキの一部をシステムが制御する機能。常にドライバーの監視が必要)を中心に普及が進んでいますが、今後はL3自動運転(特定の条件下でシステムが運転を全て行い、ドライバーは監視から解放されるが、システムの介入要求時にはドライバーが運転を引き継ぐ必要があるレベル)やロボタクシー(自動運転技術を用いた無人タクシーサービス)など、より高度な自動運転領域への展開が期待されています。
技術の二つのアプローチ:モジュラー型と統合型
エンドツーエンド自動運転の技術は、データ収集からAIモデル学習、評価、車両展開までを継続的に循環させる「クローズドループ型開発」が特徴です。大量の走行データを活用してモデルを改善することで、従来の方式では対応が難しかった複雑な交通状況への対応力向上が可能になります。
現在、主な技術方式は二つあります。
- モジュラーE2E方式:知覚や意思決定にニューラルネットワーク(人間の脳神経回路を模した情報処理モデル。AIの基盤となる技術)を活用しつつ、物体リストやBEV(Bird’s Eye View:車両の周囲環境を真上から見たような形で表現したデータ)特徴量など、人間が設計した中間インターフェースを維持します。これにより、システムの検証や段階的な製品化が比較的容易になります。
- 統合型(ワンピース)E2E方式:知覚、予測、計画、場合によっては制御までを単一のAIポリシーネットワークへ統合し、運転タスク全体を最適化します。この方式は、従来のシステムで発生していたモジュール間の情報損失や誤差蓄積を低減できる可能性があります。しかし、その「ブラックボックス」的な運用には、安全性や説明可能性といった課題が存在するため、実用化においては安全制御や異常監視などの周辺システムと組み合わせた多層的な安全設計が主流となっています。
これらの技術は現在も研究開発が進められており、実用化に向けた検証が重ねられています。
商業化モデルの転換:ソフトウェア・サービスが主役に
エンドツーエンド自動運転は、データによる継続的な改善を最大の特徴としています。従来のシステムが個別のルール追加やモジュール調整で対応範囲を広げていたのに対し、E2E方式ではデータ量、AI学習基盤、評価システムを拡張することで性能向上が図られます。
市場では、ハードウェア中心だった価値構造が、ソフトウェアやサービス中心へと転換しつつあります。車載コンピューターやセンサーなどのハードウェアは引き続き重要ですが、E2Eモデル開発、OTAアップデート(Over-The-Airの略。無線通信を通じてソフトウェアを更新する技術)、AI機能ライセンス、データ運用サービスといったソフトウェア関連の収益の重要性が高まっています。
用途別では、乗用車市場が現在の主要な収益源です。2035年には、乗用車向けエンドツーエンド自動運転市場は563億6,282万米ドルに達し、市場全体の75.39%を占めると予測されています。一方、商用車市場も183億9,885万米ドル規模となり、24.61%を占める見込みです。商用車分野では、物流車両や配送車、ロボタクシーなど、走行効率や人件費削減効果が明確な用途から導入が進むことでしょう。特にフリート運用(複数の車両をまとめて管理・運用すること)においては、走行データ収集や遠隔管理、安全評価システムとの連携がより重要になります。
グローバルな競争と未来への期待
地域別に見ると、アジア太平洋地域が最大市場として成長を続け、2035年には381億6,550万米ドル規模に達し、世界市場の51.05%を占めると予測されています。続いて北米市場、欧州市場が大きなシェアを占める見込みです。
競争環境には、Tesla, Inc.、Waymo LLC、XPeng Inc.、NIO Inc.、BYD Company Limited、Baidu Apolloといった自動車メーカーや自動運転技術企業が名を連ねています。今後の競争は、単なるAIモデルの性能だけでなく、大量のデータを取得する能力、計算コストの最適化、厳格な安全検証体制、各国の法規制への対応、そして持続可能な収益化モデルの構築能力へと移行していくことでしょう。
エンドツーエンド自動運転は、私たちの移動体験を根本から変え、より安全で効率的、そして快適な未来のモビリティ社会を築く可能性を秘めています。この技術の進化が、今後どのような驚きをもたらすのか、その動向から目が離せません。
関連情報
本記事の詳細は、YH Research株式会社が発行したレポートで確認できます。


