

はじめに:電池の進化が止まらない!
電気自動車(EV)の普及やスマートフォンの高機能化が進む現代において、私たちの生活に欠かせないのが「電池」です。より長く使え、より速く充電でき、より多くのエネルギーを蓄えられる電池へのニーズは高まる一方です。こうした要求に応える次世代の電池技術として、今、「シリコンカーボン負極」(リチウムイオン電池の電極材料の一つで、従来のグラファイト(黒鉛)に比べて、より多くのリチウムイオンを蓄えられるため、電池の容量を大幅に増やせる可能性があります)が大きな注目を集めています。
このシリコンカーボン負極の性能を最大限に引き出す上で、非常に重要な役割を果たすのが「多孔質炭素」(内部に微細な穴(孔)がたくさん空いている炭素材料で、スポンジのように穴が多いことで、表面積が広がり、様々な物質を吸着したり、化学反応の場を提供したりするのに役立ちます)という素材です。この多孔質炭素の市場が、今後飛躍的な成長を遂げると予測されています。
次世代電池の切り札「シリコンカーボン負極」とは?
現在のリチウムイオン電池の多くは、負極にグラファイト(黒鉛)を使用しています。しかし、さらなる高容量化や急速充電性能の向上を目指す上で、グラファイトには限界がありました。そこで登場したのが、シリコンをベースにした負極材料です。シリコンはグラファイトに比べて、約10倍ものリチウムイオンを蓄えることができると言われており、電池の「エネルギー密度」(電池がどれだけのエネルギーを蓄えられるかを示す指標で、高いほど同じ重さや体積でより長く使える電池になります)を劇的に向上させる可能性を秘めています。
しかし、シリコンには大きな課題がありました。それは、リチウムイオンを取り込む際に、その体積が最大で4倍近くも膨張してしまう「体積膨張」という現象です。この膨張と収縮を繰り返すことで、負極が破壊され、電池の寿命が短くなったり、性能が低下したりする問題がありました。
「多孔質炭素」が電池の常識を覆す理由
ここで多孔質炭素が活躍します。多孔質炭素は、まるでスポンジのように内部に無数の微細な孔を持っています。この孔が、シリコンが体積膨張する際の「ゆとり空間」となり、膨張によるダメージを緩和する役割を果たします。さらに、多孔質炭素の広大な「比表面積」(材料の単位質量あたり、または単位体積あたりの表面積の広さを示す指標で、大きいほど多くの物質と触れ合えます)と複雑な孔ネットワークは、リチウムイオンが効率的に移動するための「イオン拡散経路」(リチウムイオンが電池内部を移動する通り道)を最適化し、急速充電性能と「サイクル安定性」(電池を繰り返し充電・放電しても、性能がどの程度維持されるかを示す指標で、寿命が長いほど長く使える電池ということになります)の向上に貢献します。
これにより、シリコンの持つ高容量というメリットを活かしつつ、体積膨張というデメリットを克服することが可能になります。多孔質炭素は、シリコンカーボン負極を先端材料の検証段階から、量産・産業化段階へと移行させるための重要な基礎材料として、その存在感を高めているのです。

驚異の成長を遂げる多孔質炭素市場
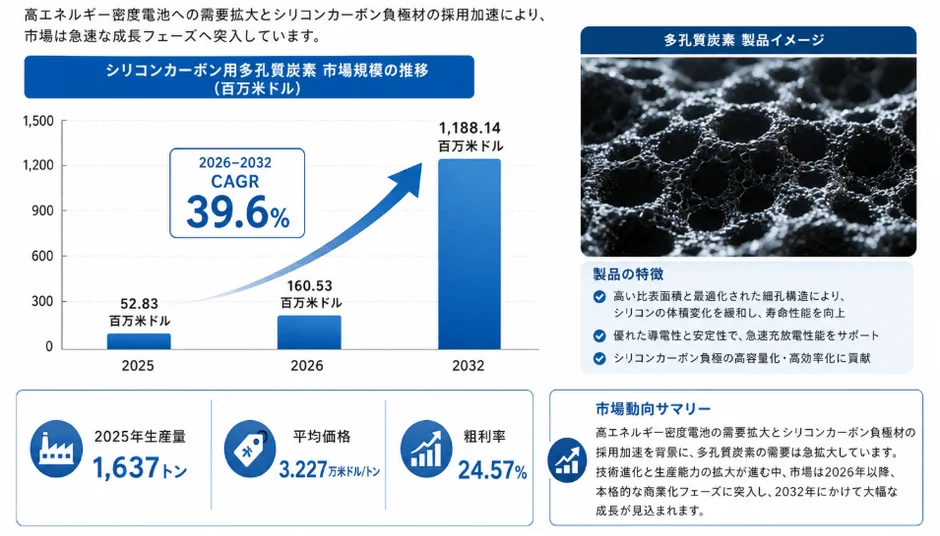
LP Informationの調査によると、シリコンカーボン用多孔質炭素の世界市場は、目覚ましい成長を遂げると予測されています。2025年には約52.83百万米ドルだった市場規模が、2026年には約160.53百万米ドルに急拡大し、2032年には約1,188.14百万米ドルに達する見込みです。2026年から2032年までの「年間平均成長率(CAGR)」(ある期間における年間の平均成長率を示す指標)は、なんと39.6%と予測されており、これは非常に高い成長率と言えます。
この市場成長を牽引しているのは、主に電気自動車(EV)などに使われる「動力電池」(電気自動車(EV)やハイブリッド車(HEV)などの乗り物に搭載される、モーターを動かすための大容量バッテリーです)の高エネルギー密度化と急速充電化への需要拡大です。2025年時点では、動力電池が市場全体の97%以上を占める中核用途となっています。また、高級スマートフォンやウェアラブルデバイスなどの消費者向け電子機器分野でも、小型化・高性能化のニーズが高まっており、今後、高付加価値なニッチ市場として成長が期待されています。
多孔質炭素を巡る世界の競争と技術の進化
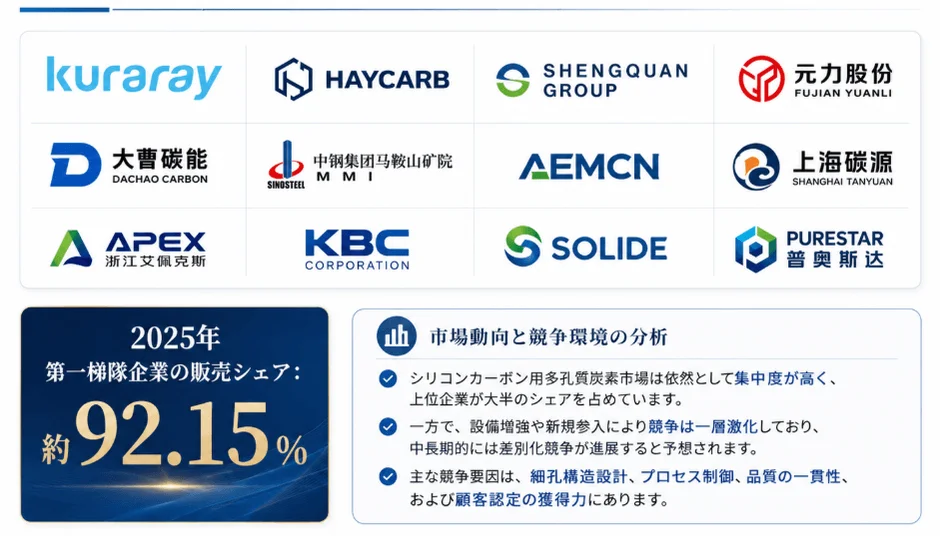
シリコンカーボン用多孔質炭素市場は、現在、中国企業が供給面を主導しており、市場集中度が高い状況です。Shengquan Group、Fujian Yuanli、Henan Dachao Carbon Energy Technologyなどの企業が主要プレイヤーとして挙げられ、2025年には上位企業が販売量シェアの約92.15%を占めていました。
競争の焦点は、炭素前駆体(多孔質炭素の原料となる物質)の選定、活性化造孔技術(多孔質炭素に穴を形成する技術)、孔径や孔容(材料内部の穴(孔)の総体積)の構造設計、不純物制御、そして製品の一貫性管理といった技術的な優位性にあります。特に、多孔質炭素骨格内にシリコンを保持し、内部空隙によって膨張を緩和する「CVDルート」(化学気相成長法:気体状態の原料を使って薄膜を形成する技術の一つ)は、高性能シリコンカーボン負極分野で高い成長可能性を示しています。
多孔質炭素の製品は、原材料によって生物質系、樹脂系、ピッチ系に分類されます。生物質系は再生可能原料でコストが低い一方、樹脂系は安定した品質が特徴です。ピッチ系はコストと性能のバランスに優れ、今後の成長が期待されています。
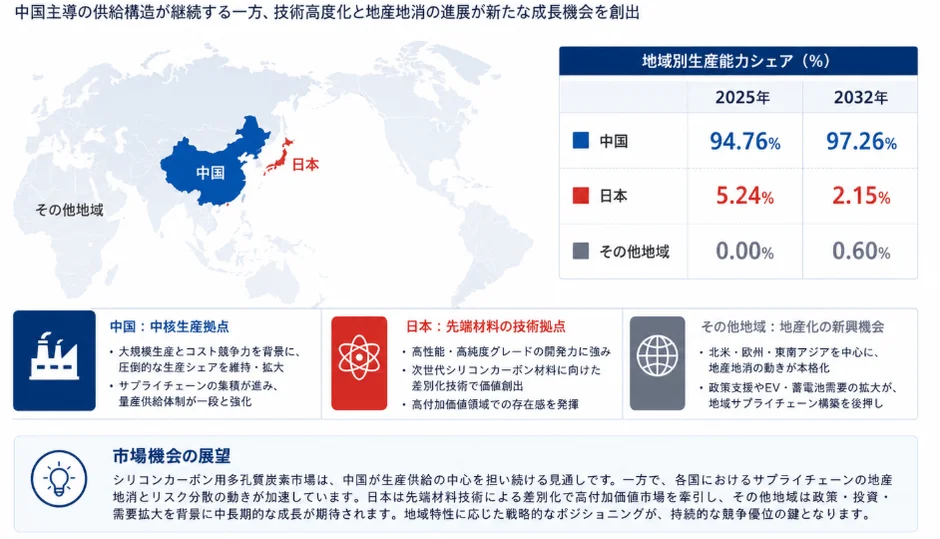
地域別に見ると、中国が世界のシリコンカーボン用多孔質炭素の生産・応用において中心的な役割を担っています。2025年には中国が約94.76%の生産能力シェアを占めており、2032年にはさらにその比率が高まる見込みです。日本も技術蓄積を有し、高性能・高純度グレードの開発力に強みを発揮しています。
日本の役割と未来への展望
日本は、先端材料技術の開発において重要な役割を担っています。次世代シリコンカーボン材料に向けた差別化技術で高付加価値領域を牽引し、グローバルサプライチェーンの中で独自の存在感を発揮することが期待されます。また、北米、欧州、東南アジアなど他の地域でも、政策支援やEV・蓄電池需要の拡大を背景に、地域内でのサプライチェーン構築の動きが本格化しており、新たな成長機会が生まれています。
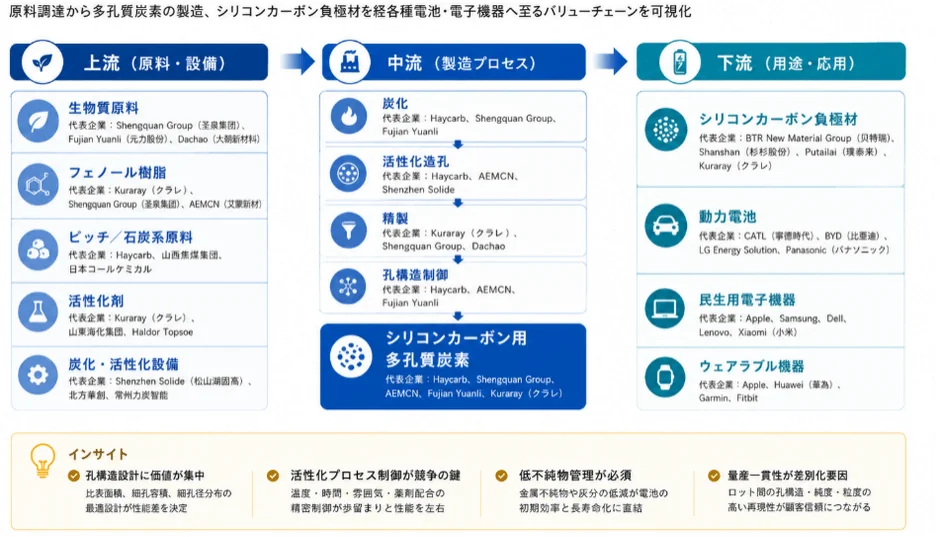
シリコンカーボン用多孔質炭素の産業チェーンは、上流の原料調達から、中流の多孔質炭素製造、そして下流のシリコンカーボン負極材料企業、電池メーカー、最終的な新エネルギー車や電子機器への応用へと繋がっています。この中で、真の競争力は孔構造設計、活性化造孔技術、精製と不純物管理、量産一貫性、そして下流のシリコンカーボン体系との適合性に集中しています。
まとめ:多孔質炭素が拓く、持続可能な社会
シリコンカーボン用多孔質炭素は、単なる補助材料ではなく、次世代リチウムイオン電池の性能を決定づける重要な基礎材料へとその位置付けを変えつつあります。高孔容、高比表面積、低不純物、高一貫性、低コスト、高適合性といった方向への技術進化が今後も進むでしょう。
この革新的な素材が、電気自動車の航続距離を伸ばし、スマートフォンの充電時間を短縮し、再生可能エネルギーの蓄電効率を高めることで、私たちの生活をより豊かにし、持続可能な社会の実現に大きく貢献することが期待されます。多孔質炭素の進化が、未来のエネルギー社会をどのように変えていくのか、その動向から目が離せません。
詳細情報はこちらから
-
電子メールアドレス:info@lpinformationdata.com


