

フィジカルAIの技術供給構造から見えた6つの視点
フィジカルAIという言葉からは、ヒューマノイド(人間に似たロボット)やロボット基盤モデル、VLA(視覚情報と言語を統合し、ロボットが行動を計画・実行できるモデル)といった最先端の新しい技術が注目されがちです。しかし、実際の社会実装には、既存の多様な技術と企業群が深く関わっています。レポートからは、以下の6つの重要な構造が見えてきました。
1. 「産業用ロボットアーム」が最大の単一技術タグ
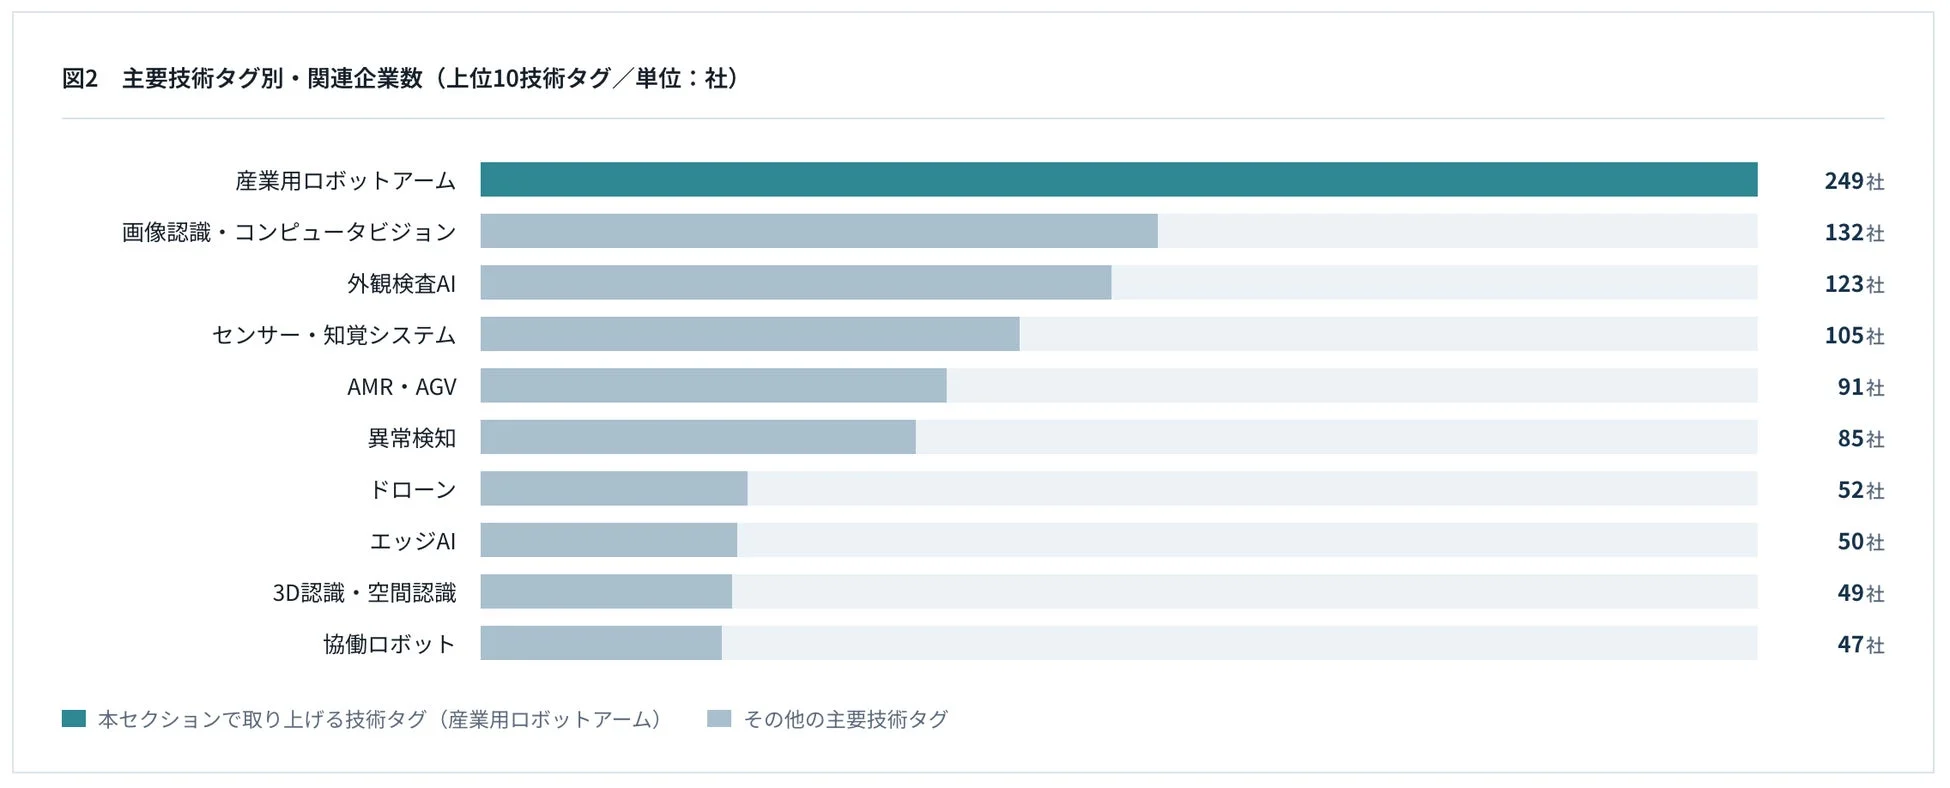
技術コード別に企業数を見ると、「産業用ロボットアーム」関連企業が249社と最も多く、フィジカルAIの供給基盤において、既存のロボティクス技術が中心的な役割を担っていることが分かります。これに「画像認識・コンピュータビジョン」(132社)、「外観検査AI」(123社)、「センサー・知覚システム」(105社)などが続きます。
これは、フィジカルAIが特定の新しいAI技術だけでなく、長年培われてきたロボットや自動化の技術と融合して成り立っていることを示唆しています。私たちが想像する未来のロボット社会は、既存技術の進化の上に築かれると言えるでしょう。
2. 「認識・センシング」と「ロボティクス・身体性」がほぼ同規模
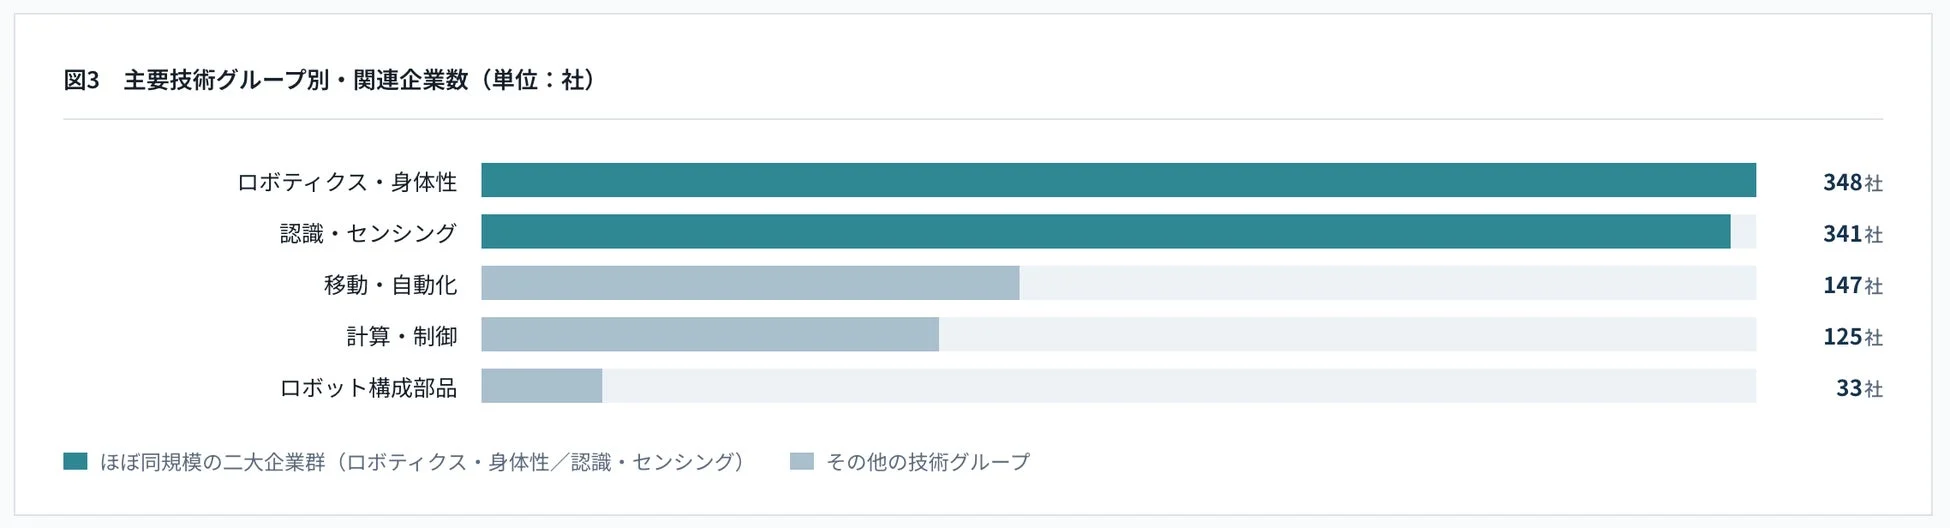
技術タグを上位グループにまとめると、「ロボティクス・身体性」(348社)と「認識・センシング」(341社)がほぼ同規模であることが明らかになりました。これは、フィジカルAIを単に「動くロボット」として捉えるだけでは不十分で、現実世界をデータとして取り込む「見る技術」(画像認識、センサー、3D認識など)も、大きな供給基盤を形成していることを意味します。ロボットが賢く動くためには、まず周囲を正確に「理解」する必要がある、ということです。
3. SIレイヤーの77.5%が産業用ロボットアーム関連
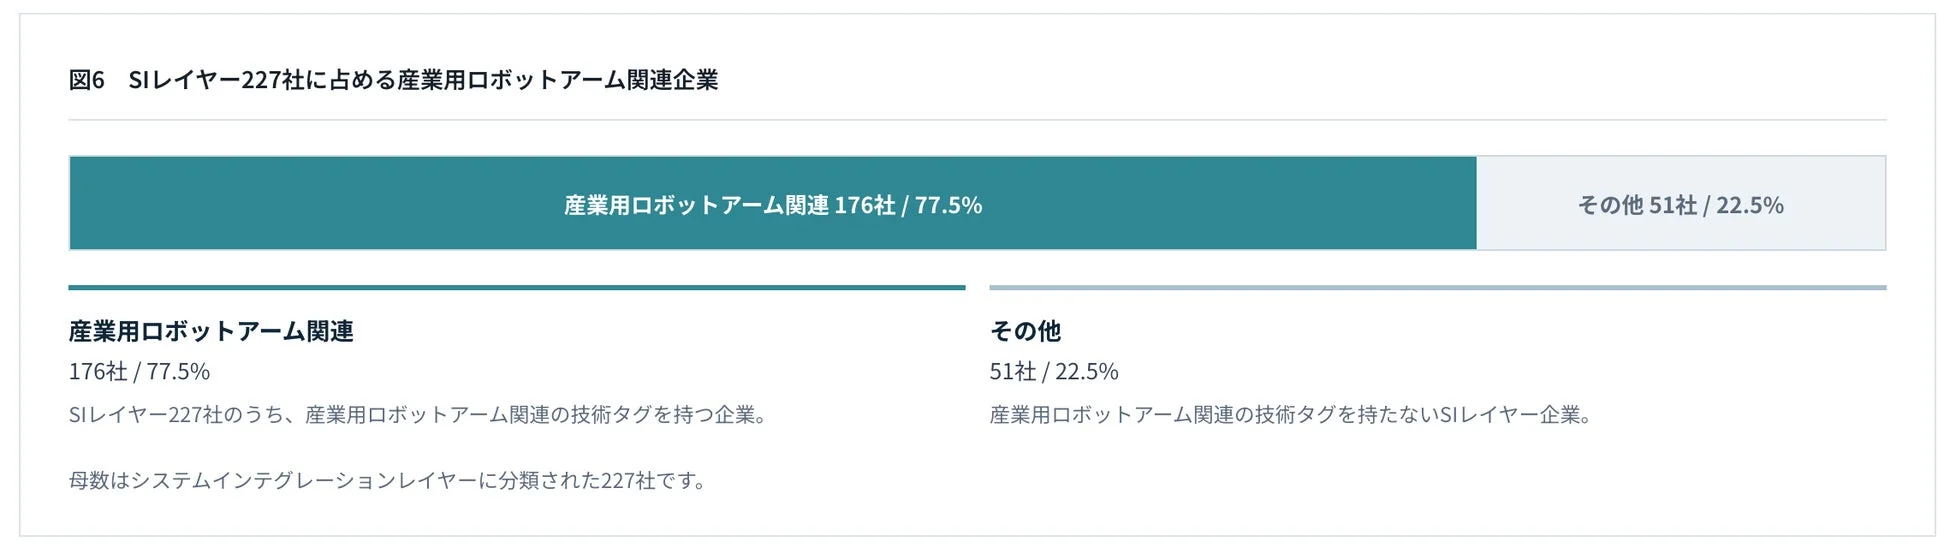
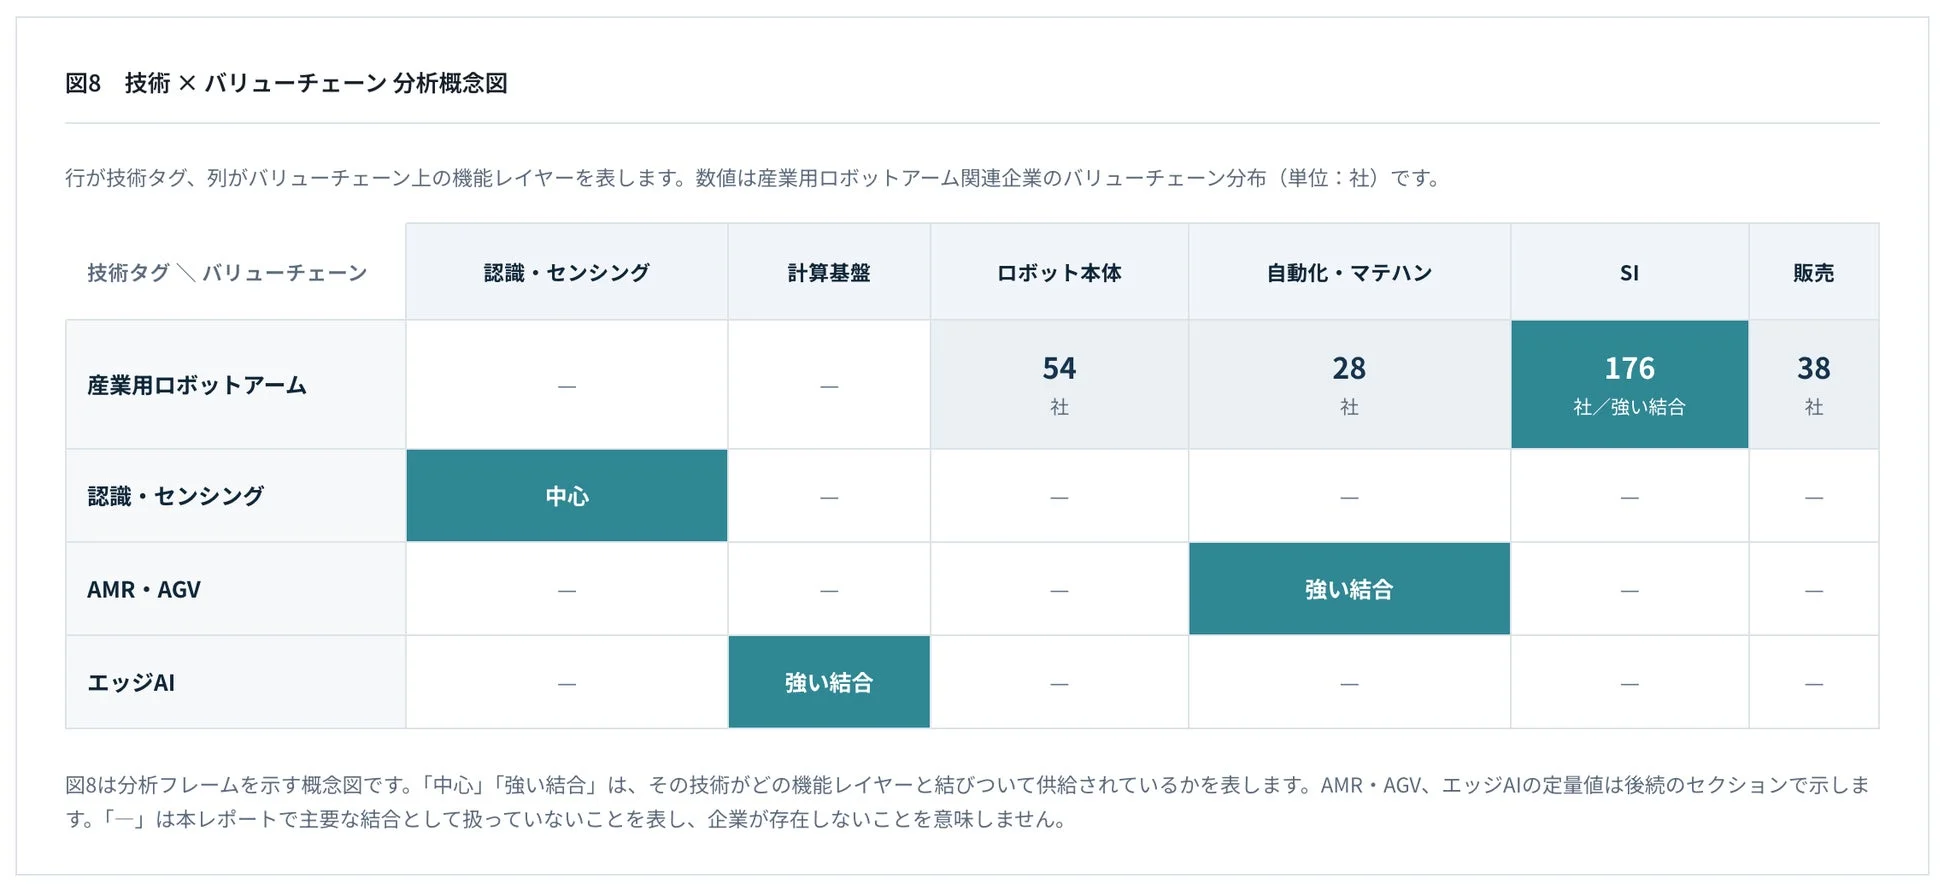
システムインテグレーション(SI:ITシステムやロボットシステムを設計・構築・運用するサービス)レイヤーに分類された227社のうち、176社(77.5%)が産業用ロボットアーム関連の技術タグを持っていました。これは、フィジカルAIの実装が、既存の産業用ロボットやFA(ファクトリーオートメーション)、そしてそれらを現場に導入するロボットSI企業のノウハウと強く結びついていることを示しています。新しい技術が現場で実際に使われるためには、長年の経験を持つ専門家の力が不可欠だと言えるでしょう。
4. 約半数の企業が2つ以上の技術タグを保有
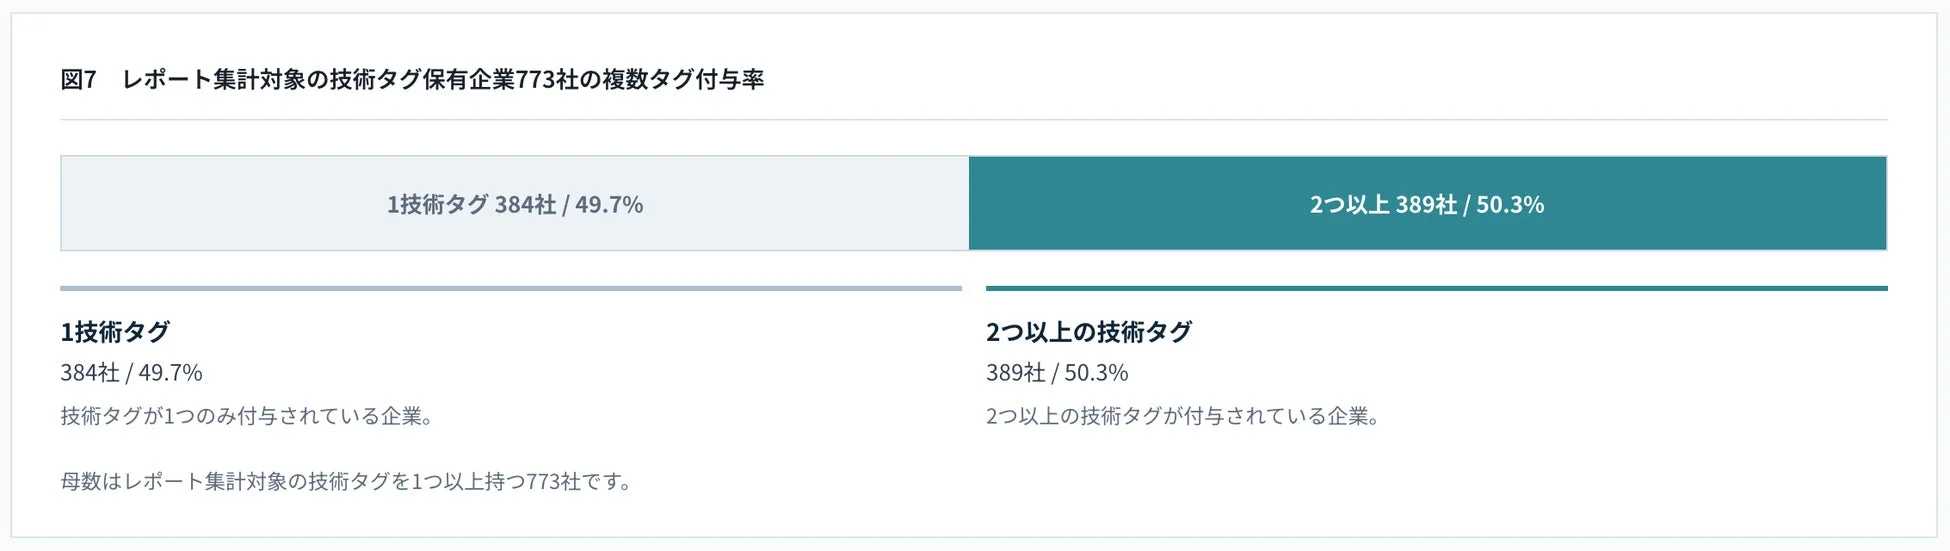
レポート集計対象の技術タグを持つ773社のうち、389社(50.3%)には2つ以上の技術タグが付与されていました。この結果は、フィジカルAI関連の企業や製品・ソリューションが、一つの技術だけでなく、複数の技術要素を組み合わせて構成されるケースが多いことを示唆しています。例えば、「画像認識」と「ロボット制御」を組み合わせることで、より高度な作業をこなすロボットが生まれるように、複数の技術を統合する力が重要になります。
5. AMR・AGV本体・中核システムの85.4%が「自動化・マテハン」へ
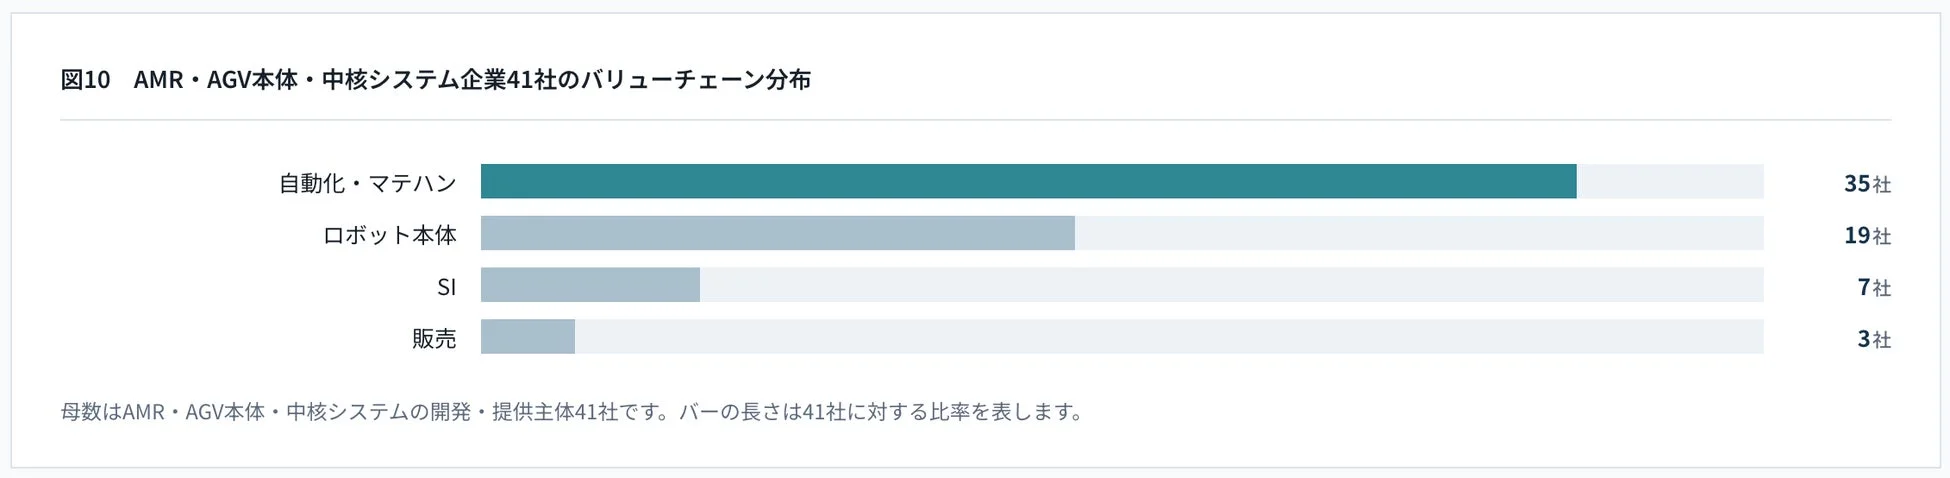
AMR(自律走行搬送ロボット:決められたルートではなく、自ら判断して障害物を避けながら移動するロボット)やAGV(無人搬送車:磁気テープやレールなど、決められたルートを走行する搬送ロボット)本体または中核システムを提供する41社のうち、35社(85.4%)が「自動化・マテハン(マテリアルハンドリング:物流における物の移動や管理)」のバリューチェーンにも分類されました。これは、AMR・AGVの供給が、既存の物流や工場内搬送の自動化という文脈と強く結びついていることを示しています。倉庫や工場での自動化が進む未来において、AMR・AGVは単独ではなく、既存の物流システムの一部として進化していくことが予想されます。
6. エッジAI企業の74.1%が「計算基盤・半導体」レイヤー
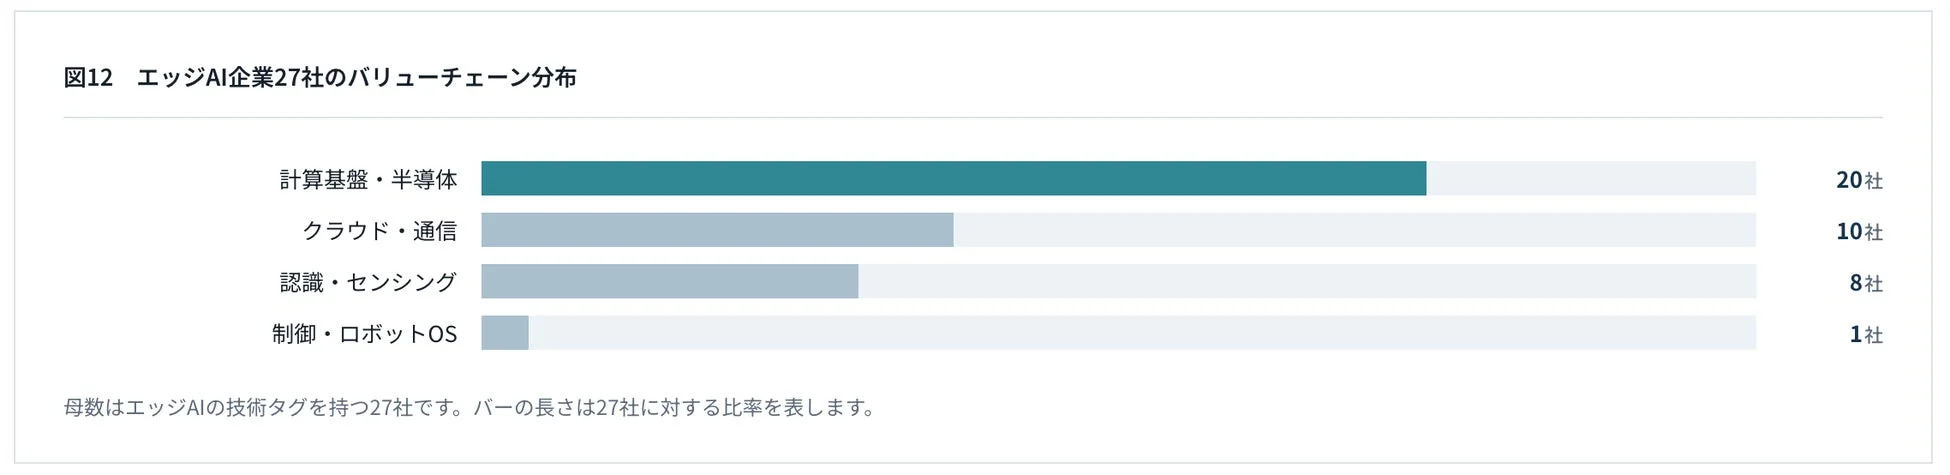
エッジAI(データをクラウドに送らず、機器(エッジデバイス)の近くでAI処理を行う技術)を提供している27社のうち、20社(74.1%)が「計算基盤・半導体」レイヤーにも分類されました。これは、エッジAIが単なるAIソフトウェアとして独立して存在するのではなく、AIアクセラレータ、GPU・NPU、SoC、エッジコンピュータなどの高性能な計算基盤と強く結びついて供給されていることを示しています。リアルタイムでの高度な判断が求められるフィジカルAIにおいては、AIを動かすためのハードウェアの進化が不可欠です。
技術とバリューチェーンを重ねて見えてくる構造
本レポートでは、「技術」と「バリューチェーン(産業における各機能のつながり)」という異なる分類軸を重ね合わせることで、単純な技術別企業数だけでは見えない、技術が産業のどの機能と結びついて供給されているのかを明らかにしています。例えば、産業用ロボットアーム関連企業には、ロボット本体メーカーだけでなく、SI(システムインテグレーション)、販売、自動化ソリューションなどを担う企業も含まれるといった、より実践的な構造理解が可能になります。
フィジカルAIの技術供給構造が示す未来
今回の分析から、フィジカルAIの技術供給構造には、以下の特徴が見えてきました。
-
既存ロボティクス技術の厚み: 産業用ロボットを中心とした既存のロボティクス企業層が、フィジカルAIの強固な基盤となっています。
-
「見る技術」の重要性: 認識・センシング技術がロボティクス・身体性とほぼ同規模で存在し、現実世界を正確に捉える「見る技術」が不可欠です。
-
技術と産業機能の強い接続: 産業用ロボットとSI、AMR・AGVと自動化・マテハン、エッジAIと計算基盤のように、特定の技術が特定の産業機能と強く結びついています。
-
複数技術の統合: 約半数の企業が複数の技術タグを持ち、一つの製品やソリューションの中で複数の技術が組み合わされることが常態化しています。
これらの洞察は、フィジカルAIを理解する上で、新しいAI技術だけを追うのではなく、既存のロボティクス、認識、計算、制御、実装基盤がどのように連携し、進化していくかという視点が重要であることを示しています。
レポートとデータベースの無料提供
株式会社Listerは、この「フィジカルAI技術スタック分析レポート2026」のPDF版と、分析のもとになったフィジカルAI関連企業データベースを無料で提供しています。フィジカルAIの全体像把握、新規事業開発、協業先の探索、競合調査など、多岐にわたる活用シーンが想定されます。
詳細およびダウンロードはこちらから入手可能です。
- フィジカルAI技術スタック分析レポート2026 特設サイト: https://lister.jp/physical-ai/chaos-map/technology-stack/report/
今後の展望
株式会社Listerは、今後もフィジカルAIに関するさらなる分析レポートを公開する予定です。業界別の産業構造レポートや、フィジカルAIの実装エコシステムに関するレポートなどが計画されており、この分野の動向を継続的に追いかけることで、未来の産業構造がより明確になっていくことでしょう。
関連サイト
-
フィジカルAIカオスマップシリーズ: https://lister.jp/physical-ai/chaos-map/series/
-
日本成長戦略17分野・62重点技術 関連企業カオスマップ・レポート: https://lister.jp/growth-strategy/chaos-map/
-
国家戦略 AIロボティクス戦略 関連企業カオスマップ・レポート: https://lister.jp/ai-robotics/chaos-map/


